Pridėtinės vertės mokestis (PVM) – vienas svarbiausių mokesčių Lietuvoje. Jį sumoka kiekvienas pirkėjas, įsigydamas prekes ar paslaugas, o verslas surenka ir perveda į biudžetą. Nuo 2026 m. sausio 1 d. pasikeitė lengvatinių tarifų sistema: panaikintas 9 % tarifas, atsirado 12 % tarifas, o knygoms taikomas 5 %. Šiame gide paaiškiname visus PVM tarifus, kada reikia registruotis PVM mokėtoju ir kaip PVM deklaruojamas.
Kas yra PVM ir kaip jis veikia?
PVM – netiesioginis mokestis, kuris pridedamas prie prekės ar paslaugos kainos kiekviename tiekimo etape. PVM mokėtojas apskaičiuoja PVM nuo savo pardavimų (pardavimo PVM) ir atskaito PVM, sumokėtą perkant prekes ir paslaugas veiklai (pirkimo PVM). Į biudžetą sumokamas skirtumas. Todėl galutinę PVM naštą faktiškai prisiima galutinis vartotojas, o verslui PVM yra „tranzitinis“ mokestis.
Pavyzdys: įmonė perka žaliavų už 1 000 Eur + 210 Eur PVM ir parduoda pagamintą produkciją už 2 000 Eur + 420 Eur PVM. Į biudžetą ji sumoka 420 − 210 = 210 Eur PVM.
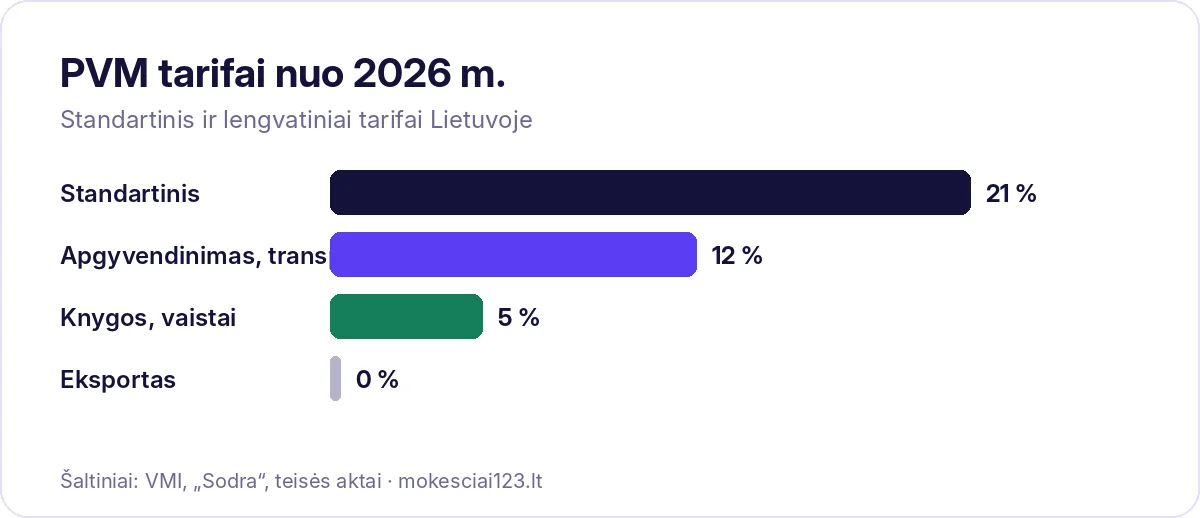
PVM tarifai nuo 2026 m. sausio 1 d.
| Tarifas | Kam taikomas |
|---|---|
| 21 % | Standartinis – daugumai prekių ir paslaugų |
| 12 % | Apgyvendinimo paslaugos, keleivių vežimas, įėjimas į meno ir kultūros renginius bei įstaigas |
| 5 % | Spausdintos ir elektroninės knygos, neperiodiniai informaciniai leidiniai, kompensuojamieji vaistai ir medicinos pagalbos priemonės |
| 0 % | Prekių eksportas, prekių tiekimas kitų ES šalių PVM mokėtojams ir kiti įstatyme numatyti atvejai |
Kai kurios veiklos PVM visai neapmokestinamos (pvz., dauguma sveikatos priežiūros, švietimo, draudimo ir finansinių paslaugų), tačiau tokiu atveju ir pirkimo PVM paprastai atskaityti negalima.
Svarbiausi 2026 m. pokyčiai
- Panaikintas 9 % tarifas. Apgyvendinimui, keleivių transportui ir kultūros renginiams dabar taikomas 12 %. Viešbučių nakvynės, autobusų bilietai ir koncertų bilietai šiek tiek pabrango.
- Knygoms – 5 % vietoj ankstesnių 9 %. Tai skatina skaitymą ir leidybą.
- Šildymas ir karštas vanduo, malkos ir medienos kuras šildymui neteko lengvatinio tarifo – jiems taikomas standartinis 21 %. Tai turi įtakos šildymo sąskaitoms.
- Atnaujintos PVM deklaracijų formos (FR0600 ir FR0608), kad atspindėtų naujus tarifus.
Kaip apskaičiuoti PVM
Jei žinote kainą be PVM, PVM sumą gausite padauginę kainą iš tarifo: 100 Eur × 21 % = 21 Eur, kaina su PVM – 121 Eur. Jei žinote kainą su PVM, PVM išskiriamas taip: kaina su PVM × 21 / 121. Pavyzdžiui, iš 121 Eur kainos PVM sudaro 21 Eur. Taikant 12 % tarifą formulė – × 12 / 112, taikant 5 % – × 5 / 105.
Kada reikia registruotis PVM mokėtoju
Gyventojas ar įmonė privalo registruotis PVM mokėtoju, kai per pastaruosius 12 mėnesių už Lietuvoje tiekiamas prekes ir paslaugas gautas atlygis viršija 45 000 Eur. Prašymą VMI reikia pateikti ne vėliau kaip per 10 dienų nuo ribos viršijimo. Skaičiuojamas 12 mėnesių slenkantis laikotarpis, o ne kalendoriniai metai, todėl apyvartą verta stebėti kas mėnesį.
Registruotis gali tekti ir neviršijus 45 000 Eur ribos, pavyzdžiui:
- perkant paslaugas iš užsienio verslo (pvz., reklamą Google ar Meta platformose, programinę įrangą);
- įsigyjant prekių iš kitų ES šalių, kai jų vertė per metus viršija nustatytą ribą;
- teikiant paslaugas kitų ES šalių verslui.
Savanoriška registracija: kada verta?
Registruotis savanoriškai galima ir neviršijus ribos. Tai naudinga, kai:
- dauguma jūsų klientų yra PVM mokėtojai – jiems jūsų PVM nėra kaštas, nes jie jį atskaito;
- turite didelių investicijų ar išlaidų su PVM (įranga, statybos) ir norite atskaityti pirkimo PVM;
- eksportuojate prekes – taikomas 0 % tarifas, o pirkimo PVM galima susigrąžinti.
Jei klientai – galutiniai vartotojai, registracija dažniausiai nenaudinga: kainos padidėtų 21 %, o konkurencinis pranašumas sumažėtų.
PVM deklaravimas ir mokėjimas
PVM mokėtojai dažniausiai teikia mėnesinę PVM deklaraciją (FR0600) iki kito mėnesio 25 d. ir tuo pačiu terminu sumoka mokestį. Kai kurie smulkūs PVM mokėtojai gali deklaruoti rečiau, jei tai leidžia VMI. Be deklaracijos, VMI teikiami ir išrašytų bei gautų sąskaitų faktūrų registrų duomenys per i.SAF sistemą. Prekiaujantys su kitomis ES šalimis papildomai teikia ES pardavimų ataskaitą (FR0564).
PVM sąskaita faktūra: privalomi rekvizitai
- serija ir numeris, išrašymo data;
- pardavėjo ir pirkėjo pavadinimai, adresai ir PVM mokėtojo kodai;
- prekių ar paslaugų pavadinimai, kiekiai, kainos be PVM;
- taikomas PVM tarifas ir PVM suma;
- bendra suma su PVM;
- jei taikomas 0 % ar neapmokestinama – nuoroda į įstatymo straipsnį.
Prekyba internetu ir PVM kitose ES šalyse
Jei parduodate prekes internetu gyventojams kitose ES šalyse, svarbi bendra 10 000 Eur per metus riba. Kol tokių pardavimų į visas ES šalis suma jos neviršija, galima taikyti Lietuvos PVM. Viršijus ribą, PVM skaičiuojamas pagal pirkėjo šalies tarifą. Kad nereikėtų registruotis kiekvienoje šalyje atskirai, galima naudotis vieno langelio (OSS) schema – visos ES šalių PVM deklaruojamos ir sumokamos per Lietuvos VMI vienoje deklaracijoje kas ketvirtį. Ta pati schema taikoma ir elektroninėms paslaugoms gyventojams kitose ES šalyse: skaitmeniniams produktams, prenumeratoms, kursams internetu.
Išregistravimas iš PVM mokėtojų
Jei apyvarta sumažėjo ir per pastaruosius 12 mėnesių neviršijo 45 000 Eur, galima prašyti išregistruoti iš PVM mokėtojų. Tačiau savanoriškai užsiregistravus paprastai reikia išbūti PVM mokėtoju tam tikrą minimalų laiką, o išsiregistruojant gali tekti patikslinti anksčiau atskaitytą pirkimo PVM už turimą ilgalaikį turtą ir atsargas. Todėl prieš priimant sprendimą verta pasitarti su buhalteriu.
Dažniausios klaidos
- Pavėluota registracija viršijus 45 000 Eur ribą – tada PVM tenka sumokėti iš savo lėšų už laikotarpį nuo ribos viršijimo.
- Netinkamas tarifas po 2026 m. pakeitimų (pvz., 9 % vietoj 12 % apgyvendinimui).
- Pirkimo PVM atskaitymas už išlaidas, nesusijusias su veikla.
- Pamiršta deklaruoti iš užsienio pirktas paslaugas.
Ką PVM pakeitimai reiškia vartotojams?
Vartotojai PVM pakeitimus jaučia per kainas. Viešbučio nakvynė, kurios kaina be PVM yra 80 Eur, 2025 m. su 9 % PVM kainavo 87,20 Eur, o 2026 m. su 12 % – 89,60 Eur. Knyga, kurios kaina be PVM 15 Eur, su 9 % PVM kainavo 16,35 Eur, o su 5 % – 15,75 Eur. Šildymui pritaikius standartinį 21 % tarifą, šildymo sąskaitos šaltuoju sezonu didėja labiausiai, todėl mažas pajamas gaunantiems gyventojams svarbu pasidomėti savivaldybės teikiamomis būsto šildymo išlaidų kompensacijomis.
Taip pat skaitykite
Dažniausi klausimai
Ar PVM taikomas individualiai veiklai?
Taip, jei per 12 mėnesių pajamos viršija 45 000 Eur arba pasirenkate registruotis savanoriškai.
Ar verslo liudijimo turėtojai moka PVM?
Dažniausiai ne, nes jų pajamos neviršija ribos, tačiau ji galioja visiems.
Kokį PVM tarifą taikyti viešbučio paslaugoms 2026 m.?
12 %.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI svetainėje arba pasikonsultuokite su buhalteriu.