PVM mokėtoju tampa kiekvienas verslas, kurio apyvarta viršija nustatytą ribą, o kai kurie registruojasi savanoriškai. Registracija nėra sudėtinga, tačiau svarbu tai padaryti laiku ir suprasti, kokios prievolės atsiranda. Šiame straipsnyje paaiškiname, kada privaloma registruotis, kaip tai padaryti ir ką daryti po registracijos.
Trumpai
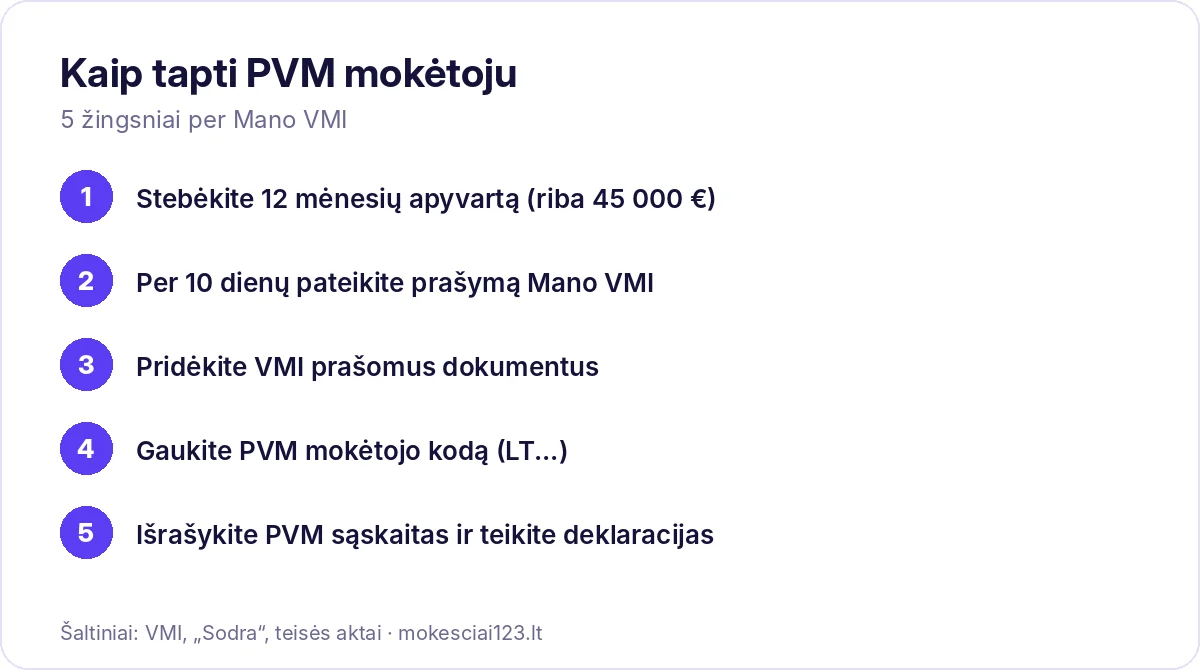
- Registruotis privaloma, kai per 12 mėnesių atlygis už prekes ir paslaugas Lietuvoje viršija 45 000 Eur.
- Prašymą reikia pateikti ne vėliau kaip per 10 dienų nuo ribos viršijimo.
- Registracija vyksta per Mano VMI.
- Užsiregistravus reikia skaičiuoti PVM, teikti deklaracijas ir i.SAF duomenis.
Kada registracija privaloma?
PVM mokėtoju privaloma registruotis, kai bendra atlygio už Lietuvoje tiekiamas prekes ir suteiktas paslaugas suma per paskutinius 12 mėnesių viršija 45 000 Eur. Skaičiuojamas slenkantis 12 mėnesių laikotarpis, o ne kalendoriniai metai. Pavyzdžiui, jei per laikotarpį nuo praėjusių metų gegužės iki šių metų balandžio apyvarta viršijo ribą, registruotis reikia nedelsiant.
Taip pat registruotis gali tekti nepriklausomai nuo apyvartos:
- įsigyjant prekių iš kitų ES šalių, kai jų vertė per metus viršija nustatytą ribą;
- perkant paslaugas iš užsienio apmokestinamųjų asmenų (pvz., reklamą internete);
- teikiant paslaugas kitų ES šalių verslui.
Tokiais atvejais registruojamasi kaip PVM mokėtojas tik ES sandoriams – tai skiriasi nuo pilnos registracijos.
Savanoriška registracija
Registruotis galima ir neviršijus ribos. Tai naudinga, kai jūsų klientai – PVM mokėtojai, kai planuojate dideles investicijas su PVM arba eksportuojate prekes. Tačiau užsiregistravus savanoriškai paprastai reikia išbūti PVM mokėtoju tam tikrą minimalų laiką. Plačiau – PVM tarifų gide.
Registracija žingsnis po žingsnio
- Prisijunkite prie Mano VMI kaip įmonės atstovas arba gyventojas, vykdantis individualią veiklą.
- Užpildykite prašymą įregistruoti PVM mokėtoju (FR0227 forma). Nurodykite registracijos priežastį, veiklos pobūdį ir planuojamą apyvartą.
- Pridėkite dokumentus, jei VMI jų prašo: sutartis, sąskaitas, informaciją apie veiklos vietą.
- Palaukite sprendimo. VMI gali paprašyti papildomos informacijos ar pakviesti pokalbio – taip tikrinama, ar veikla tikra.
- Gaukite PVM mokėtojo kodą. Jis prasideda raidėmis „LT“.
Kiek trunka registracija?
Paprastai sprendimas priimamas per kelias darbo dienas, tačiau jei VMI reikalinga papildoma informacija, procesas gali užtrukti ilgiau. Todėl verta pateikti prašymą iš karto, kai tik aišku, kad riba bus viršyta.
Ką daryti užsiregistravus?
- Išrašykite PVM sąskaitas faktūras su visais privalomais rekvizitais – plačiau sąskaitų faktūrų gide.
- Teikite PVM deklaraciją (FR0600) – dažniausiai kas mėnesį iki kito mėnesio 25 d.
- Teikite i.SAF duomenis apie išrašytas ir gautas sąskaitas.
- Sumokėkite PVM iki deklaracijos pateikimo termino.
- Atskaitykite pirkimo PVM už veiklai skirtas prekes ir paslaugas.
Kas nutinka pavėlavus?
Jei registracijos prievolė atsirado, bet neužsiregistravote laiku, PVM vis tiek reikės sumokėti už laikotarpį nuo tada, kai turėjote būti PVM mokėtoju. Kadangi klientams PVM nebuvo priskaičiuotas, jį tektų sumokėti iš savo pajamų. Be to, gali būti skaičiuojami delspinigiai ir skiriama bauda.
Pavyzdys
Individualią veiklą vykdantis meistras per 11 mėnesių uždirbo 41 000 Eur, o 12-ąjį mėnesį gavo 6 000 Eur – bendra suma per 12 mėn. siekia 47 000 Eur. Riba viršyta, todėl per 10 dienų jis turi pateikti prašymą registruotis PVM mokėtoju ir nuo tada į kainas įtraukti PVM.
Šis pavyzdys parodo, kodėl svarbu stebėti apyvartą kas mėnesį: riba gali būti viršyta netikėtai, gavus vieną didesnį užsakymą.
Išregistravimas
Jei apyvarta sumažėja ir per 12 mėnesių neviršija 45 000 Eur, galima prašyti išregistruoti iš PVM mokėtojų. Išsiregistruojant gali tekti patikslinti anksčiau atskaitytą pirkimo PVM už turimą turtą.
Kaip pasikeičia kainodara?
Tapus PVM mokėtoju, prie paslaugų ar prekių kainos reikia pridėti PVM, dažniausiai 21 %. Verslo klientams tai paprastai nesvarbu, nes jie PVM atskaito. Tačiau parduodant gyventojams kaina jiems padidėja, todėl daugelis smulkių verslininkų dalį PVM „sugeria“ patys, mažindami maržą. Prieš viršijant ribą verta iš anksto apgalvoti kainodarą ir informuoti nuolatinius klientus apie pokytį.
Apskaita tapus PVM mokėtoju
PVM mokėtojams svarbu tvarkingai apskaityti visas pardavimų ir pirkimų sąskaitas. Daugelis renkasi apskaitos programą arba buhalterinės apskaitos paslaugas, nes kas mėnesį reikia teikti deklaraciją ir i.SAF duomenis. Individualią veiklą vykdantys gyventojai taip pat gali būti PVM mokėtojai – jiems taikomos tos pačios PVM taisyklės kaip ir įmonėms.
Pirkimo PVM atskaita po registracijos
Užsiregistravus PVM mokėtoju, tam tikrais atvejais galima atskaityti PVM ir už prekes ar paslaugas, įsigytas iki registracijos, jei jos naudojamos PVM apmokestinamai veiklai. Tam taikomi terminai ir sąlygos, todėl verta išsaugoti visas pirkimo sąskaitas su PVM. Tai ypač aktualu, jei prieš registraciją įsigijote įrangą ar kitą ilgalaikį turtą.
Patarimai pradedantiesiems
- Sekite apyvartą kas mėnesį, kad laiku pastebėtumėte artėjančią ribą.
- Pateikite prašymą iš karto, kai riba viršijama – 10 dienų terminas trumpas.
- Atnaujinkite sąskaitų šablonus, įtraukdami PVM mokėtojo kodą ir PVM eilutes.
- Pasidomėkite PVM deklaravimo terminais ir susiplanuokite mokėjimus.
Dažniausios pradedančiųjų PVM mokėtojų klaidos
- PVM neįtraukiamas į kainą iš karto po registracijos, todėl jį tenka mokėti iš savo pajamų.
- Pamirštama pateikti deklaraciją mėnesiais, kai pajamų nebuvo – ją teikti reikia vis tiek.
- Atskaitomas PVM už asmenines išlaidas.
- Neteisingai taikomas tarifas po 2026 m. pakeitimų.
- Nepateikiami i.SAF duomenys.
Prieš išrašant pirmąją sąskaitą, peržiūrėkite PVM sąskaitos faktūros rekvizitus. Jei abejojate, ar registracija jums naudinga, palyginkite pajamas ir išlaidas su buhalteriu ar pasinaudokite VMI konsultacijomis telefonu.
Registracija PVM mokėtoju – svarbus verslo augimo ženklas. Tinkamai pasiruošus ji nesukelia didelių sunkumų: pakanka laiku pateikti prašymą, atnaujinti sąskaitų šablonus, susiplanuoti deklaravimo terminus ir tvarkingai vesti apskaitą. Jei verslas auga sparčiai, verta iš anksto pasikonsultuoti su buhalteriu, kad PVM prievolė netaptų netikėtumu ir nesumažintų jūsų pelno.
Taip pat skaitykite
Dažniausi klausimai
Ar į 45 000 Eur ribą įskaičiuojamas eksportas?
Skaičiuojamas atlygis už Lietuvoje tiekiamas prekes ir paslaugas, todėl eksportas paprastai neįskaičiuojamas.
Ar registracija kainuoja?
Ne, registracija nemokama.
Ar galima registruotis prieš pradedant veiklą?
Taip, savanoriškai – jei galite pagrįsti planuojamą veiklą.
Ar individualią veiklą vykdantis gyventojas gali tapti PVM mokėtoju?
Taip. Gyventojams taikoma ta pati 45 000 Eur riba ir tos pačios PVM taisyklės kaip įmonėms.
Ar reikia buhalterio?
Nebūtina, tačiau PVM apskaita sudėtingesnė, todėl daugelis smulkių verslininkų naudojasi buhalterinės apskaitos paslaugomis ar apskaitos programomis.
Ar VMI gali atsisakyti įregistruoti?
Taip, jei kyla abejonių dėl veiklos realumo ar pateikta informacija nepakankama. Tokiu atveju galima pateikti papildomų įrodymų.
Kada atsiranda pirmoji PVM deklaravimo prievolė?
Nuo registracijos dienos – už tą mėnesį reikia pateikti deklaraciją iki kito mėnesio 25 d.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių ar teisinė konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su specialistu.