PVM sąskaita faktūra – pagrindinis dokumentas, kurį išrašo PVM mokėtojas, parduodamas prekes ar teikdamas paslaugas. Nuo jos teisingumo priklauso, ar pirkėjas galės atskaityti PVM, o pardavėjas – išvengti VMI pastabų. Šiame straipsnyje apžvelgiame privalomus rekvizitus, išrašymo terminus ir dažniausias klaidas.
Kas privalo išrašyti PVM sąskaitą faktūrą?
PVM sąskaitą faktūrą išrašo PVM mokėtojai, kai tiekia prekes ar paslaugas kitiems PVM mokėtojams ar kitiems apmokestinamiesiems asmenims (įmonėms, individualią veiklą vykdantiems gyventojams). Parduodant galutiniams vartotojams – gyventojams – paprastai užtenka kasos kvito, tačiau pirkėjui paprašius išrašoma ir sąskaita faktūra.
Jei nesate PVM mokėtojas, išrašote paprastą sąskaitą faktūrą (be PVM) – joje PVM nurodyti negalima.
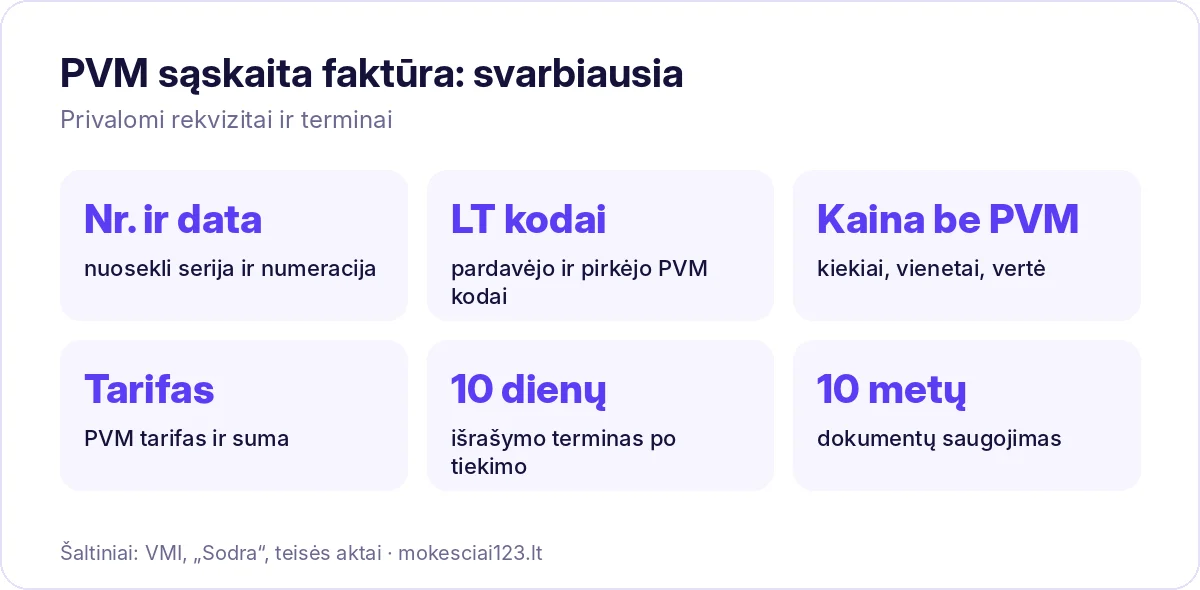
Privalomi rekvizitai
- Dokumento pavadinimas – „PVM sąskaita faktūra“.
- Serija ir eilės numeris – numeracija turi būti nuosekli, be praleidimų.
- Išrašymo data.
- Tiekimo data, jei ji skiriasi nuo išrašymo datos.
- Pardavėjo duomenys: pavadinimas (vardas, pavardė), adresas, PVM mokėtojo kodas.
- Pirkėjo duomenys: pavadinimas, adresas, PVM mokėtojo kodas (jei pirkėjas – PVM mokėtojas).
- Prekių ar paslaugų pavadinimai, kiekiai ir matavimo vienetai.
- Kaina be PVM ir apmokestinamoji vertė.
- PVM tarifas ir PVM suma – kiekvienam tarifui atskirai.
- Bendra suma su PVM.
Jei taikomas 0 % tarifas, PVM neapmokestinama arba taikomas atvirkštinis apmokestinimas, sąskaitoje reikia nurodyti atitinkamą PVM įstatymo straipsnį ar Direktyvos nuostatą.
Kada išrašyti sąskaitą faktūrą?
PVM sąskaita faktūra turi būti išrašyta ne vėliau kaip per 10 dienų nuo prekių tiekimo ar paslaugų suteikimo. Jei pirkėjas sumoka avansą, PVM apskaičiuojamas ir sąskaita išrašoma gavus avansą. Tiekiant prekes ar paslaugas kitų ES šalių PVM mokėtojams, sąskaita turi būti išrašyta ne vėliau kaip iki kito mėnesio 15 d.
Elektroninės sąskaitos
Sąskaitos gali būti popierinės arba elektroninės, jei pirkėjas sutinka jas gauti elektroniniu būdu. Biudžetinėms įstaigoms sąskaitos teikiamos per E. sąskaitų informacinę sistemą (SABIS ar kitą valstybės nurodytą sistemą). Visų išrašytų ir gautų sąskaitų duomenys teikiami VMI per i.SAF.
Kreditinė ir debetinė sąskaita
Jei po tiekimo pasikeičia kaina, grąžinamos prekės ar suteikiama nuolaida, išrašoma kreditinė (sumažinanti) arba debetinė (padidinanti) PVM sąskaita faktūra. Joje būtina nurodyti, kurią sąskaitą ji tikslina, ir pokyčio priežastį. Ištrinti ar „perrašyti“ išrašytos sąskaitos negalima.
Dažniausios klaidos
- Neteisingas PVM mokėtojo kodas. Pirkėjo kodą verta pasitikrinti VMI registre ar ES VIES sistemoje.
- Netinkamas tarifas. Nuo 2026 m. panaikintas 9 % tarifas, o apgyvendinimui ir keleivių vežimui taikomas 12 %.
- Praleisti numeriai. Sugadintą sąskaitą reikia anuliuoti, o ne ištrinti.
- Pavėluotas išrašymas – dėl to gali susimaišyti PVM deklaravimo laikotarpiai.
- Trūksta nuorodos į įstatymą taikant 0 % tarifą ar atvirkštinį apmokestinimą.
- Neaiškus aprašymas – vietoj „paslaugos“ verta konkrečiai nurodyti, kokios paslaugos suteiktos ir už kokį laikotarpį.
Ką daryti radus klaidą?
Jei klaida esminė (pvz., neteisinga suma ar tarifas), išrašoma kreditinė sąskaita, anuliuojanti klaidingą, ir nauja teisinga sąskaita. Smulkios rekvizitų klaidos taisomos pagal VMI rekomendacijas. Pataisytus duomenis reikia pateikti ir i.SAF, o jei klaida turėjo įtakos PVM deklaracijai – patikslinti deklaraciją.
Kiek laiko saugoti sąskaitas?
Apskaitos dokumentai paprastai saugomi 10 metų. Elektroniniu būdu saugomos sąskaitos turi būti prieinamos, įskaitomos ir nepakeistos.
Praktiniai patarimai
- Naudokite apskaitos ar sąskaitų išrašymo programą – ji automatiškai numeruoja ir apskaičiuoja PVM.
- Prieš pirmą sandorį pasitikrinkite kliento duomenis.
- Kiekvieną mėnesį sutikrinkite išrašytas sąskaitas su i.SAF duomenimis.
- Jei abejojate tarifu – pasitikrinkite PVM tarifų gide.
Sąskaita faktūra ir avansas
Jei pirkėjas sumoka avansą prieš tiekimą, PVM prievolė atsiranda avanso gavimo momentu. Tuomet išrašoma PVM sąskaita faktūra avansui, o vėliau, įvykus tiekimui, – galutinė sąskaita, kurioje įskaitomas jau sumokėtas avansas. Svarbu teisingai susieti šiuos dokumentus, kad PVM nebūtų apskaičiuotas du kartus. Apskaitos programos paprastai turi atskirą funkciją avansinėms sąskaitoms.
Sąskaitos užsienio klientams
Teikiant paslaugas kitų ES šalių verslui, dažniausiai taikomas atvirkštinis apmokestinimas – pardavėjas PVM neskaičiuoja, o pirkėjas jį apskaičiuoja savo šalyje. Tokioje sąskaitoje būtina nurodyti pirkėjo PVM mokėtojo kodą ir žymą apie atvirkštinį apmokestinimą. Eksportuojant prekes už ES ribų taikomas 0 % tarifas, tačiau reikia turėti eksportą įrodančius dokumentus. Tokie sandoriai deklaruojami PVM deklaracijoje ir, ES atveju, ES pardavimų ataskaitoje.
Supaprastinta sąskaita faktūra
Kai kuriais atvejais, pavyzdžiui, kai sandorio vertė nedidelė arba pardavimas vyksta mažmeninėje prekyboje, gali būti išrašoma supaprastinta PVM sąskaita faktūra su mažiau rekvizitų. Tačiau pirkėjui, norinčiam atskaityti PVM, paprastai reikalinga pilna sąskaita su jo duomenimis. Jei jūsų klientai – įmonės, saugiausia visada išrašyti pilną PVM sąskaitą faktūrą.
Kaip patikrinti gautą sąskaitą?
Gavus sąskaitą verta patikrinti, ar pardavėjo PVM mokėtojo kodas galioja, ar teisingai nurodyti jūsų įmonės duomenys, ar tarifas atitinka prekes ar paslaugas ir ar sumos aritmetiškai teisingos. Jei sąskaitoje yra klaidų, paprašykite pardavėjo ją pataisyti dar prieš atskaitant PVM – kitaip VMI patikrinimo metu atskaitą gali tekti grąžinti.
Kontrolinis sąrašas prieš išsiunčiant sąskaitą
- Ar dokumentas pavadintas „PVM sąskaita faktūra“ ir turi nuoseklų numerį?
- Ar nurodyta išrašymo ir, jei skiriasi, tiekimo data?
- Ar teisingi abiejų šalių pavadinimai, adresai ir PVM mokėtojų kodai?
- Ar aiškiai aprašytos prekės ar paslaugos, kiekiai ir kainos be PVM?
- Ar teisingas tarifas ir aritmetiškai teisingos sumos?
- Jei taikomas 0 % ar atvirkštinis apmokestinimas – ar nurodytas teisinis pagrindas?
Daugiau apie PVM: kaip tapti PVM mokėtoju ir PVM tarifai 2026 m.
Taip pat skaitykite
Dažniausi klausimai
Ar reikia parašo ant PVM sąskaitos faktūros?
Parašas nėra privalomas rekvizitas, jei sąskaita išrašoma elektroniniu būdu ir galima nustatyti jos autentiškumą.
Ar galima išrašyti sąskaitą užsienio kalba?
Taip, tačiau VMI gali paprašyti vertimo į lietuvių kalbą.
Ar ne PVM mokėtojas gali nurodyti PVM?
Ne. Jei nesate PVM mokėtojas, PVM sąskaitoje nurodyti negalima.
Per kiek laiko reikia išrašyti sąskaitą?
Ne vėliau kaip per 10 dienų nuo tiekimo.
Ar galima vienoje sąskaitoje taikyti kelis PVM tarifus?
Taip. Jei parduodate prekes ar paslaugas, kurioms taikomi skirtingi tarifai, sąskaitoje kiekvienam tarifui nurodoma atskira apmokestinamoji vertė ir PVM suma.
Ką daryti, jei pirkėjas prarado sąskaitą?
Galite išrašyti dublikatą su aiškia žyma „Dublikatas“, nurodydami originalios sąskaitos numerį ir datą. Naujos sąskaitos su nauju numeriu tam pačiam tiekimui išrašyti negalima.
Ar reikia nurodyti apmokėjimo terminą?
Tai nėra privalomas PVM rekvizitas, tačiau verslo praktikoje rekomenduojama, nes palengvina skolų valdymą.
Kaip numeruoti sąskaitas, jei jas išrašo keli darbuotojai?
Galima naudoti atskiras serijas, tačiau kiekvienos serijos numeracija turi būti nuosekli ir be pasikartojimų.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių ar teisinė konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su specialistu.