Vykdant individualią veiklą (IV), mokesčiai skaičiuojami ne nuo visų gautų pajamų, o nuo pajamų, atėmus leidžiamus atskaitymus, t. y. su veikla susijusias išlaidas. Todėl teisingai apskaitytos išlaidos tiesiogiai mažina ir gyventojų pajamų mokestį, ir „Sodros“ įmokas. Šiame gide paaiškiname du išlaidų atskaitymo būdus, kokias išlaidas galima atimti ir kokių klaidų verta vengti.
Trumpai
- Galima rinktis: 30 % pajamų be dokumentų arba faktines, dokumentais pagrįstas išlaidas.
- Išlaidos turi būti susijusios su veikla ir patirtos per tą patį mokestinį laikotarpį.
- Asmeninės išlaidos neatskaitomos.
- Mažesnis pelnas reiškia mažesnį GPM ir mažesnes „Sodros“ įmokas (19,5 % nuo 90 % pelno).
Du išlaidų atskaitymo būdai
1. 30 % norma be dokumentų
Vykdant individualią veiklą, leidžiamais atskaitymais galima laikyti 30 % gautų individualios veiklos pajamų. Šios sumos nereikia pagrįsti išlaidų dokumentais. Pavyzdžiui, jei per metus gavote 20 000 Eur pajamų, automatiškai atimama 6 000 Eur, o apmokestinamos pajamos – 14 000 Eur. Šis būdas patogus, kai realių išlaidų nedaug arba nenorite kaupti dokumentų. Tokiu atveju užtenka vesti pajamų apskaitą.
2. Faktinės išlaidos su dokumentais
Jei jūsų realios išlaidos didesnės nei 30 % pajamų, naudingiau atskaityti faktines išlaidas. Tam reikia turėti išlaidas pagrindžiančius dokumentus: sąskaitas faktūras, kvitus, banko išrašus, sutartis. Taip pat reikia vesti pajamų ir išlaidų apskaitos žurnalą. Atkreipkite dėmesį, kad kai kurių išlaidų atskaitymas ribojamas.
Kokias išlaidas galima atskaityti?
Pasirinkus faktinių išlaidų būdą, dažniausiai atskaitomos šios su veikla susijusios išlaidos:
- Prekės ir medžiagos, naudojamos paslaugoms teikti ar gaminiams gaminti.
- Įranga ir įrankiai – kompiuteris, telefonas, specialūs įrankiai. Ilgalaikio turto (brangesnio) vertė paprastai atskaitoma per nusidėvėjimą arba laikantis įstatyme numatytų taisyklių.
- Programinė įranga ir prenumeratos – licencijos, debesijos paslaugos, svetainės talpinimas.
- Patalpų nuoma ir su ja susiję mokesčiai, jei patalpos naudojamos veiklai.
- Reklama – skelbimai, internetinė reklama, vizitinės kortelės.
- Ryšio paslaugos – telefonas, internetas (veiklai tenkanti dalis).
- Profesiniai mokymai, susiję su vykdoma veikla.
- Transporto išlaidos – degalai, kelionės, jei jos susijusios su veikla ir pagrįstos.
- Buhalterinės ir teisinės paslaugos, banko mokesčiai.
- Sumokėtos VSD ir PSD įmokos už save – jos taip pat priskiriamos leidžiamiems atskaitymams pagal VMI nustatytą tvarką.
Kokių išlaidų atskaityti negalima?
- Asmeninio ir šeimos vartojimo išlaidos (maistas, drabužiai, laisvalaikis).
- Išlaidos be pagrindžiančių dokumentų, kai pasirinktas faktinių išlaidų būdas.
- Baudos ir delspinigiai.
- Gyventojų pajamų mokestis.
- Išlaidos, susijusios su neapmokestinamomis pajamomis.
Jei daiktas naudojamas ir asmeniniams, ir veiklos poreikiams (pavyzdžiui, automobilis ar telefonas), atskaitoma tik su veikla susijusi dalis, kurią turėtumėte galėti pagrįsti.
Skaičiavimo pavyzdys
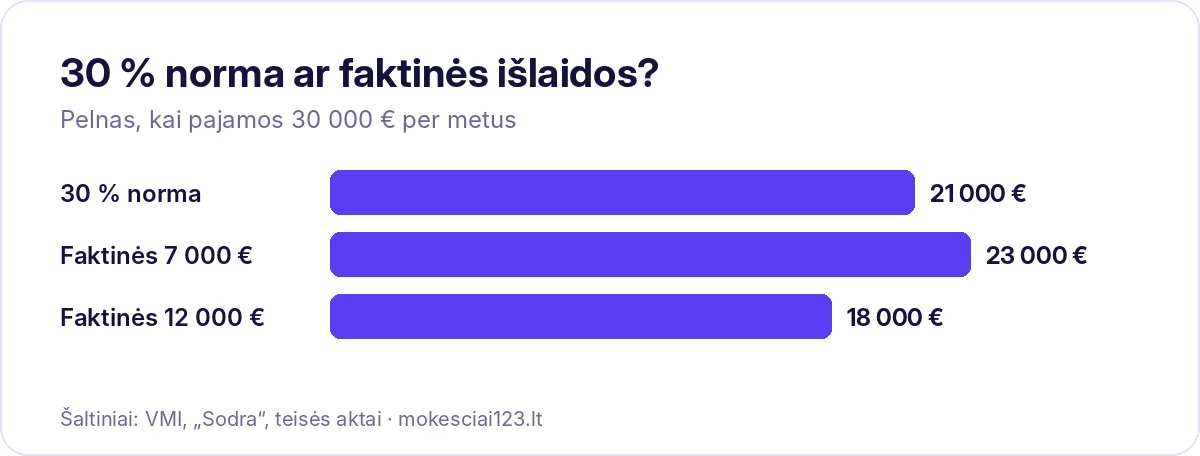
Grafikos dizainerė per metus gavo 30 000 Eur pajamų. Jos realios išlaidos: kompiuteris ir programos – 3 500 Eur, reklama – 1 200 Eur, mokymai – 800 Eur, buhalterinės paslaugos – 600 Eur, kitos – 900 Eur. Iš viso – 7 000 Eur.
- 30 % norma: atskaitoma 9 000 Eur, pelnas – 21 000 Eur.
- Faktinės išlaidos: atskaitoma 7 000 Eur, pelnas – 23 000 Eur.
Šiuo atveju 30 % norma naudingesnė, nes viršija realias išlaidas. Esant 21 000 Eur pelnui, GPM su 2026 m. kreditu – apie 1 190 Eur (efektyvus tarifas apie 5,7 %), o „Sodros“ įmokos – 21 000 × 90 % × 19,5 % = 3 685,50 Eur. Jei faktinės išlaidos būtų, pavyzdžiui, 12 000 Eur, naudingesnis būtų faktinių išlaidų būdas.
Kaip išlaidos veikia „Sodros“ įmokas?
„Sodros“ įmokos savarankiškai dirbantiems skaičiuojamos nuo 90 % apmokestinamųjų pajamų. Todėl kiekvienas atskaitytas euras išlaidų sumažina ne tik GPM, bet ir VSD bei PSD įmokas. Tačiau atminkite, kad mažesnės įmokos reiškia ir mažesnes būsimas socialines garantijas – pensiją, ligos ir motinystės išmokas. Plačiau – „Sodros“ įmokos savarankiškai dirbantiems.
Kaip pasirinkti būdą?
- Apskaičiuokite, kokią dalį pajamų sudaro jūsų realios išlaidos.
- Jei mažiau nei 30 % – rinkitės 30 % normą.
- Jei daugiau – rinkitės faktines išlaidas ir kaupkite visus dokumentus.
- Įvertinkite, ar turėsite laiko tvarkingai vesti išlaidų apskaitą.
Būdas pasirenkamas deklaruojant metines pajamas, tačiau išlaidų dokumentus reikia kaupti visus metus – vėliau juos surinkti sunku.
Dokumentų saugojimas
Išlaidas pagrindžiančius dokumentus verta saugoti tvarkingai – popieriuje ar skaitmeniniu formatu. VMI gali paprašyti juos pateikti tikrindama deklaraciją. Patogu kiekvieną mėnesį susikelti sąskaitas į atskirą aplanką ir kartu atnaujinti apskaitos žurnalą. Plačiau – pajamų ir išlaidų apskaitos žurnalo gide.
PVM ir išlaidos
Jei esate PVM mokėtojas, pirkimo PVM, kurį atskaitote PVM deklaracijoje, į išlaidas neįtraukiamas – atskaitoma suma be PVM. Jei nesate PVM mokėtojas, išlaidomis laikoma visa suma su PVM.
Dažniausios klaidos
- Į išlaidas įtraukiamos asmeninės išlaidos.
- Nesaugomi dokumentai, nors pasirinktas faktinių išlaidų būdas.
- Brangi įranga atskaitoma iš karto, nors turi būti taikomos ilgalaikio turto taisyklės.
- Nepalyginama, kuris būdas naudingesnis.
- Pamirštama, kad sumokėtos „Sodros“ įmokos taip pat gali būti atskaitomos.
Išlaidos ir pirmieji veiklos metai
Pradedant individualią veiklą, išlaidų dažnai būna daugiau nei vėliau: reikia įsigyti įrangą, susikurti svetainę, užsisakyti reklamą. Todėl pirmaisiais metais verta ypač atidžiai kaupti dokumentus ir palyginti, ar faktinės išlaidos neviršija 30 % pajamų. Jei viršija, faktinių išlaidų būdas gali reikšmingai sumažinti mokesčius. Vėliau, kai veikla nusistovi ir išlaidų sumažėja, dažnai naudingesnė tampa 30 % norma.
Namų biuras
Dirbant iš namų, kyla klausimas, ar galima atskaityti dalį komunalinių mokesčių ar interneto išlaidų. Tokias išlaidas atskaityti galima tik tiek, kiek jos susijusios su veikla ir gali būti pagrįstos. Pavyzdžiui, jei internetas naudojamas ir asmeniniams poreikiams, reikėtų pagrįsti, kokia dalis tenka veiklai. Praktikoje dažnai paprasčiau taikyti 30 % normą, kuri apima ir tokias sunkiai atskiriamas išlaidas.
Kad ir kurį būdą pasirinktumėte, svarbiausia – nuoseklumas ir tvarkingi dokumentai. Tai sutaupo laiko deklaruojant ir apsaugo nuo nemalonių klausimų.
Apibendrinimas
Apibendrinant: jei išlaidų nedaug – rinkitės 30 % normą, jei daug – kaupkite dokumentus ir atskaitykite faktines išlaidas.
Taip pat skaitykite
Dažniausi klausimai
Ar galima kasmet keisti išlaidų atskaitymo būdą?
Būdas pasirenkamas kiekvieniems mokestiniams metams teikiant deklaraciją, todėl galima rinktis pagal tų metų situaciją.
Ar 30 % norma taikoma ir verslo liudijimui?
Ne. Turint verslo liudijimą išlaidos neatskaitomos.
Ar galima atskaityti išlaidas, patirtas prieš įregistruojant IV?
Paprastai atskaitomos išlaidos, susijusios su veiklos pajamomis, gautomis mokestiniu laikotarpiu. Konkrečius atvejus verta aptarti su VMI.
Ar reikia saugoti kvitus, jei taikau 30 % normą?
Išlaidų kvitų nereikia, tačiau pajamų apskaitą vesti būtina.
Daugiau apie IV mokesčius – individualios veiklos 2026 gide.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių ar teisinė konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su specialistu.