Nuo 2026 m. įsigaliojo nauja nekilnojamojo turto (NT) mokesčio tvarka fiziniams asmenims. Daugumai gyventojų, turinčių vieną būstą, mokestis neatsiras, tačiau turintiems antrą būstą, sodybą, komercines patalpas ar brangų pagrindinį būstą verta įsigilinti. Šiame gide paaiškiname, kas moka NT mokestį, kokie tarifai taikomi, kaip jis apskaičiuojamas ir kaip sumokėti.
Kas moka NT mokestį?
NT mokestį moka fiziniai ir juridiniai asmenys, turintys Lietuvoje nekilnojamojo turto. Įmonėms taikoma atskira tvarka su savivaldybių nustatomais tarifais. Šiame straipsnyje kalbame apie gyventojus. Mokestis skaičiuojamas nuo turto mokestinės vertės, kurią nustato Registrų centras masinio vertinimo būdu.
Pagrindinis gyvenamasis būstas
Būstas, kuriame savininkas deklaravęs gyvenamąją vietą, laikomas pagrindiniu. Savivaldybė nustato jam neapmokestinamąjį dydį – ne mažiau kaip 450 000 Eur. Vertė, viršijanti šią sumą, apmokestinama savivaldybės nustatytu tarifu nuo 0,1 iki 1 %. Jei savivaldybė iki 2025 m. gruodžio 1 d. nenustatė kitokių dydžių, 2026 m. taikomas 450 000 Eur neapmokestinamasis dydis ir 0,1 % tarifas.
Pavyzdys: pagrindinio būsto vertė 520 000 Eur, savivaldybė taiko 450 000 Eur lengvatą ir 0,1 % tarifą. Mokestis: (520 000 − 450 000) × 0,1 % = 70 Eur per metus.
Taigi didžioji dauguma gyventojų už savo pagrindinį būstą NT mokesčio nemoka – tokios vertės būstų Lietuvoje palyginti nedaug.
Kitas gyventojams priklausantis turtas
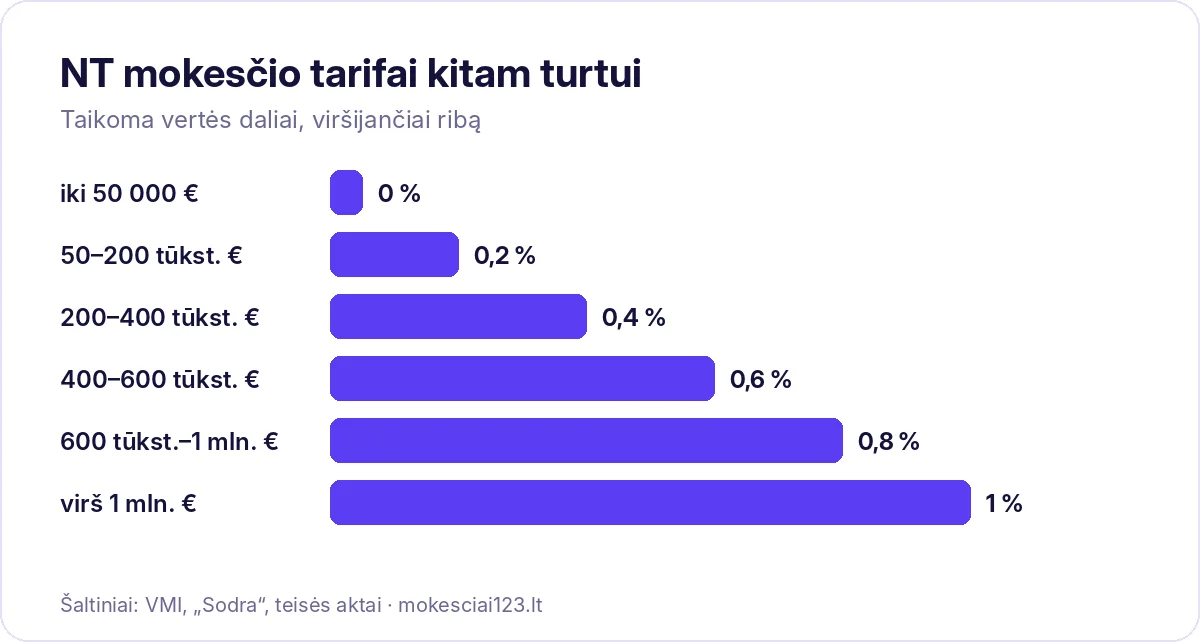
Kitam turtui – antram būstui, sodybai, sodo nameliui, garažui, komercinėms patalpoms – taikomi progresiniai tarifai pagal bendrą turto vertę:
| Turto vertė | Tarifas |
|---|---|
| iki 50 000 Eur | 0 % |
| 50 000 – 200 000 Eur | 0,2 % |
| 200 000 – 400 000 Eur | 0,4 % |
| 400 000 – 600 000 Eur | 0,6 % |
| 600 000 – 1 000 000 Eur | 0,8 % |
| daugiau nei 1 000 000 Eur | 1 % |
Kaip ir GPM atveju, didesnis tarifas taikomas tik ribą viršijančiai vertės daliai.
Skaičiavimo pavyzdžiai
1 pavyzdys. Antrasis būstas vertas 120 000 Eur. Pirmiesiems 50 000 Eur taikomas 0 %, likusiems 70 000 Eur – 0,2 %. Mokestis: 70 000 × 0,2 % = 140 Eur per metus.
2 pavyzdys. Gyventojas turi butą nuomai (180 000 Eur) ir sodybą (90 000 Eur), bendra vertė – 270 000 Eur. Mokestis: (200 000 − 50 000) × 0,2 % = 300 Eur, plius (270 000 − 200 000) × 0,4 % = 280 Eur. Iš viso – 580 Eur per metus.
3 pavyzdys. Sodo namelis, vertas 35 000 Eur, yra vienintelis papildomas turtas. Vertė neviršija 50 000 Eur, todėl mokesčio nėra.
Kas pasikeitė lyginant su ankstesne tvarka?
Iki 2026 m. gyventojai mokėjo NT mokestį tik tada, kai jiems priklausančio gyvenamosios ir kai kurių kitų paskirčių turto bendra vertė viršijo 150 000 Eur. Tarifai buvo 0,5 % (150 000–300 000 Eur), 1 % (300 000–500 000 Eur) ir 2 % (daugiau nei 500 000 Eur daliai). Nuo 2026 m. pagrindinis būstas atskirtas nuo kito turto, o kitam turtui taikoma žemesnė riba (50 000 Eur), tačiau mažesni tarifai. Todėl antro būsto ar sodybos savininkams mokestis gali atsirasti, nors anksčiau jo nebuvo, o turintiems brangų turtą – sumažėti.
Žemės mokestis
Žemės mokestis yra atskiras ir mokamas už nuosavybės teise valdomą žemę. Jis skaičiuojamas nuo žemės sklypo mokestinės vertės, o tarifą (nuo 0,01 iki 4 %) kasmet nustato savivaldybė. Savivaldybės gali taikyti lengvatas, pavyzdžiui, ūkininkams, socialiai remtiniems asmenims ar už sodų sklypus. Žemės mokesčio pranešimus taip pat parengia VMI.
Savivaldybių lengvatos
Savivaldybės gali savo biudžeto sąskaita sumažinti NT mokestį ar atleisti nuo jo, pavyzdžiui, mažas pajamas gaunančius gyventojus, daugiavaikes šeimas ar neįgaliuosius. Apie lengvatas teiraukitės savo savivaldybės administracijoje – prašymą paprastai reikia pateikti iki nustatytos datos.
Kaip deklaruojama ir sumokama
Nuo 2026 m. NT mokesčio deklaracijas gyventojams parengia VMI. Deklaracija už kalendorinius metus parengiama iki kitų metų kovo 1 d., o mokestį reikia sumokėti iki kovo 15 d. Deklaraciją rasite prisijungę prie Mano VMI. Patikrinkite, ar teisingai nurodytas pagrindinis būstas ir visas jums priklausantis turtas – jei radote klaidą, galite deklaraciją patikslinti.
Kaip sužinoti turto vertę
Turto mokestinę vertę galite pasitikrinti Registrų centro svetainėje pagal unikalų turto numerį. Vertė nustatoma masinio vertinimo būdu ir periodiškai atnaujinama. Jei manote, kad vertė nustatyta neteisingai, galite prašyti ją patikslinti arba užsakyti individualų turto vertinimą – tokiu atveju mokestis gali būti skaičiuojamas nuo individualaus vertinimo vertės.
Bendroji nuosavybė ir sutuoktiniai
Jei turtas priklauso keliems asmenims, kiekvienas moka mokestį nuo jam tenkančios dalies vertės. Sutuoktinių bendrąja jungtine nuosavybe valdomo turto vertė paprastai padalijama per pusę. Todėl kiekvienam bendraturčiui ribos taikomos atskirai, o tai gali sumažinti mokestį.
Kaip teisėtai sumažinti NT mokestį
- Deklaruokite gyvenamąją vietą būste, kurį naudojate kaip pagrindinį, – jam taikoma didelė lengvata.
- Patikrinkite, ar teisinga mokestinė vertė, ir, jei reikia, užsakykite individualų vertinimą.
- Įvertinkite, kaip turtas paskirstytas tarp bendraturčių.
- Pasitikrinkite savo savivaldybės sprendimus – ji gali nustatyti didesnį neapmokestinamąjį dydį ar lengvatas.
NT mokestis ir nuomos pajamos
NT mokestis nėra tas pats, kas mokestis už nuomos pajamas. Nuomojant būstą, nuo gaunamų nuomos pajamų mokamas GPM (nuo 2026 m. – 15 %, kai su darbo santykiais nesusijusios pajamos neviršija 12 VDU per metus), o NT mokestis mokamas nuo paties turto vertės, nepriklausomai nuo to, ar jis nuomojamas. Daugiau apie GPM – GPM 2026 gide.
Ką daryti, jei nesutinkate su deklaracija?
Jei VMI parengtoje NT mokesčio deklaracijoje matote klaidą – pavyzdžiui, neteisingai nurodytas pagrindinis būstas, į apskaičiavimą įtrauktas jau parduotas turtas ar netiksli bendraturčių dalis, – pateikite patikslintą deklaraciją per Mano VMI iki mokėjimo termino. Jei abejojate pačia turto verte, kreipkitės į Registrų centrą. Ginčyti vertę verta tada, kai skirtumas didelis, nes individualus vertinimas kainuoja.
Taip pat skaitykite
Dažniausi klausimai
Ar mokėsiu NT mokestį už vienintelį butą?
Jei jame deklaruota gyvenamoji vieta ir jo vertė neviršija savivaldybės nustatyto neapmokestinamojo dydžio (ne mažiau kaip 450 000 Eur) – ne.
Ar žemės mokestis įskaičiuotas į NT mokestį?
Ne, žemės mokestis yra atskiras mokestis.
Iki kada sumokėti NT mokestį?
Iki kitų metų kovo 15 d.
Ar mokestis taikomas už žemės ūkio paskirties pastatus?
Ūkininkų ir žemės ūkio veiklai naudojamiems pastatams gali būti taikomos lengvatos. Konkrečias sąlygas verta pasitikrinti VMI arba savivaldybėje, nes jos priklauso nuo turto paskirties ir naudojimo.
Ar NT mokestis mokamas už nebaigtą statyti namą?
Nebaigti statyti statiniai taip pat registruojami ir gali turėti mokestinę vertę. Ar ir kiek mokesčio teks mokėti, priklauso nuo statinio paskirties, vertės ir to, ar jis bus jūsų pagrindinis būstas, todėl verta pasitikrinti VMI parengtą deklaraciją.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI svetainėje arba pasikonsultuokite su buhalteriu.