Gyventojų pajamų mokestis (GPM) – mokestis, kurį Lietuvoje moka beveik kiekvienas dirbantis žmogus. Nuo 2026 m. sausio 1 d. įsigaliojusi mokesčių reforma pakeitė jo skaičiavimą: atsirado trečias, 32 % tarifas, darbo pajamos per metus sumuojamos, o neapmokestinamasis pajamų dydis (NPD) skaičiuojamas pagal vieną naują formulę. Šiame gide paaiškiname, kaip veikia GPM 2026 m., kiek mokesčio sumokėsite nuo savo atlyginimo ir ką daryti, kad nereikėtų primokėti teikiant metinę deklaraciją.
Kas yra GPM ir kas jį moka?
GPM moka Lietuvos nuolatiniai gyventojai nuo visų savo pajamų, gautų Lietuvoje ir užsienyje, o nenuolatiniai – nuo pajamų, gautų Lietuvoje. Dirbantiems pagal darbo sutartį mokestį kiekvieną mėnesį išskaičiuoja ir į biudžetą sumoka darbdavys, todėl daugumai žmonių nieko daryti nereikia. Tačiau gaunantiems pajamų iš nuomos, individualios veiklos, turto pardavimo, investicijų ar iš kelių darbdavių GPM tenka deklaruoti ir sumokėti patiems.
GPM tarifai nuo 2026 m.
Darbo santykių pajamos per metus sumuojamos ir apmokestinamos progresyviai:
| Metinės darbo pajamos | GPM tarifas |
|---|---|
| iki 36 VDU (83 237,40 Eur) | 20 % |
| nuo 36 iki 60 VDU (83 237,40 – 138 729 Eur) | 25 % |
| daugiau nei 60 VDU (virš 138 729 Eur) | 32 % |
Svarbiausia taisyklė: didesnis tarifas taikomas tik tai pajamų daliai, kuri viršija ribą, o ne visoms pajamoms. Pavyzdžiui, uždirbus 90 000 Eur per metus, 20 % mokamas nuo 83 237,40 Eur, o 25 % – tik nuo likusių 6 762,60 Eur. Per mėnesį 36 VDU riba atitinka maždaug 6 900 Eur atlyginimą neatskaičius mokesčių, todėl daugumai gyventojų ir toliau taikomas tik 20 % tarifas.
Kitos pajamos ir jų tarifai
- Dividendai – 15 %.
- Su darbo santykiais nesusijusios pajamos (pvz., nuoma, honorarai, palūkanos, turto pardavimas, kai netaikoma lengvata) iki 12 VDU (27 745,80 Eur) per metus – 15 %, viršijanti dalis apmokestinama bendrais progresiniais tarifais.
- Ligos, motinystės, tėvystės, vaiko priežiūros išmokos, gyvybės draudimo ir pensijų fondų išmokos – 15 %.
- Individuali veikla – kai metinės pajamos neviršija 42 500 Eur, taikomas mokesčio kreditas, todėl efektyvus tarifas svyruoja nuo 5 iki 20 %. Didesnėms pajamoms taikomi bendrieji tarifai.
- Verslo liudijimas – fiksuotas mokestis, kurį galima pasirinkti, kai pajamos neviršija 50 000 Eur per metus.
- Akcijų pardavimas – jei akcijos laikytos ilgiau nei 5 metus ir parduotos ne per investicinę sąskaitą, taikomas 15 % tarifas.
NPD 2026 m.: kaip skaičiuojamas
Neapmokestinamasis pajamų dydis – tai suma, nuo kurios GPM neskaičiuojamas. Jis taikomas tik darbo santykių pajamoms ir tik vienoje darbovietėje, kurią nurodote darbdaviui. Minimalioji mėnesinė alga (MMA) 2026 m. – 1 153 Eur, o NPD skaičiuojamas taip:
- jei mėnesio darbo pajamos neviršija MMA – NPD lygus 747 Eur;
- jei didesnės – NPD = 747 − 0,49 × (pajamos − 1 153);
- uždirbant daugiau nei 2 677,49 Eur per mėnesį, NPD nebetaikomas.
Nuo 2026 m. ankstesnės dvi NPD formulės panaikintos – liko viena. Neįgaliesiems taikomi atskiri, didesni NPD dydžiai.
Kiek GPM sumokėsite: lentelė
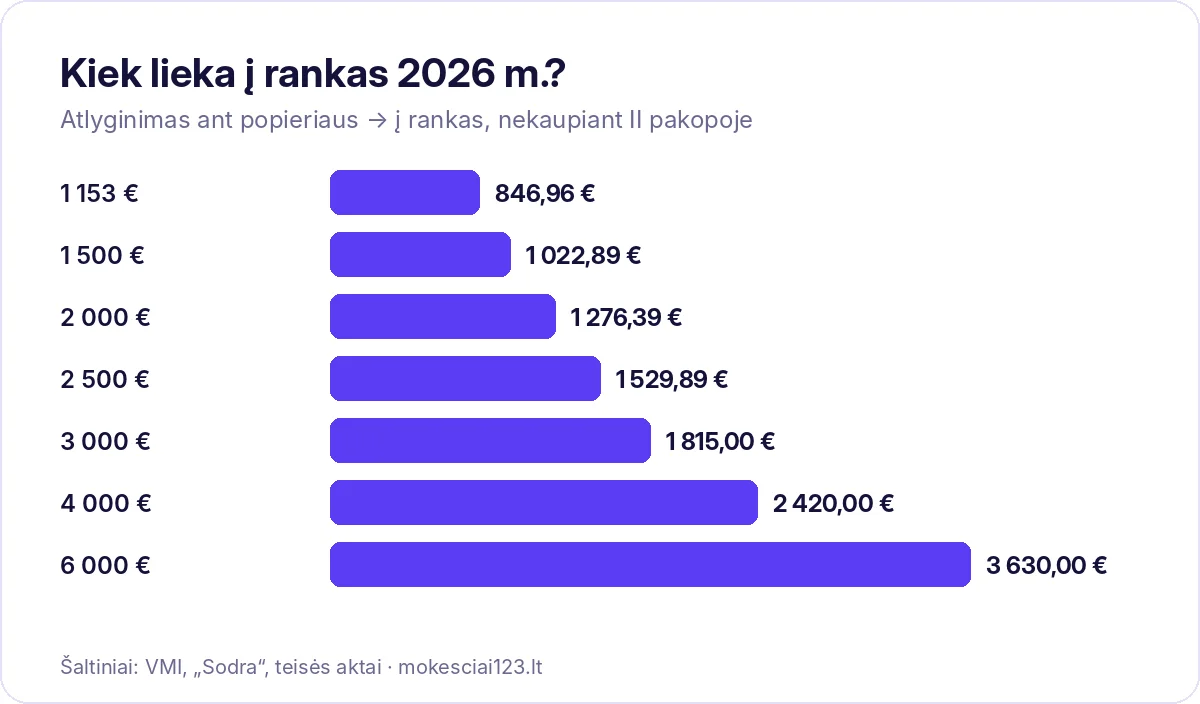
Lentelėje – kiek GPM ir „Sodros“ įmokų išskaičiuojama iš skirtingo dydžio atlyginimų ir kiek lieka į rankas (darbuotojui, nekaupiančiam II pakopoje):
| Bruto, Eur | NPD, Eur | GPM, Eur | Sodra (19,5 %), Eur | Į rankas, Eur |
|---|---|---|---|---|
| 1 153 | 747,00 | 81,20 | 224,84 | 846,96 |
| 1 500 | 576,97 | 184,61 | 292,50 | 1 022,89 |
| 2 000 | 331,97 | 333,61 | 390,00 | 1 276,39 |
| 2 500 | 86,97 | 482,61 | 487,50 | 1 529,89 |
| 3 000 | 0,00 | 600,00 | 585,00 | 1 815,00 |
| 4 000 | 0,00 | 800,00 | 780,00 | 2 420,00 |
| 6 000 | 0,00 | 1 200,00 | 1 170,00 | 3 630,00 |
Pavyzdys: atlyginimas 1 500 Eur. NPD = 747 − 0,49 × 347 = 576,97 Eur. Apmokestinamos pajamos = 1 500 − 576,97 = 923,03 Eur. GPM = 923,03 × 20 % = 184,61 Eur. „Sodros“ įmokos = 1 500 × 19,5 % = 292,50 Eur. Į rankas lieka 1 022,89 Eur.
Savo atlyginimą galite apskaičiuoti mūsų algos skaičiuoklėje.
Kada gali tekti primokėti GPM?
Kadangi pajamos sumuojamos per metus, galutinis mokestis paaiškėja tik teikiant metinę deklaraciją. Primokėti dažniausiai tenka, kai:
- dirbate keliose darbovietėse ir NPD pritaikytas daugiau nei vienoje;
- bendros metinės darbo pajamos iš kelių darbdavių viršija 36 VDU ribą, bet kiekvienas darbdavys taikė 20 % tarifą;
- gavote didelę premiją, dėl kurios metinis NPD turėjo būti mažesnis;
- gavote pajamų, nuo kurių mokestis nebuvo išskaičiuotas (nuoma, užsienio pajamos, turto pardavimas).
Mokestį reikia sumokėti iki gegužės 1 d. Kaip tai padaryti – skaitykite metinės pajamų deklaracijos gide.
Pavyzdys: didelės pajamos ir 25 % tarifas
Tarkime, darbuotojas uždirba 8 000 Eur per mėnesį neatskaičius mokesčių, t. y. 96 000 Eur per metus. NPD jam netaikomas. 20 % tarifas taikomas pirmiesiems 83 237,40 Eur – tai 16 647,48 Eur GPM. Likusiems 12 762,60 Eur taikomas 25 % tarifas – tai 3 190,65 Eur. Iš viso per metus – 19 838,13 Eur GPM. Jei visoms pajamoms būtų taikomas 20 % tarifas, mokestis siektų 19 200 Eur, taigi progresinis tarifas papildomai kainuoja 638,13 Eur per metus. Jei darbdavys šio skirtumo neišskaičiavo, jį reikės primokėti teikiant metinę deklaraciją.
Kaip skaičiuoti, jei dirbate keliose darbovietėse?
Kiekvienas darbdavys išskaičiuoja GPM nuo savo mokamo atlyginimo, tačiau NPD gali būti taikomas tik vienoje darbovietėje. Metų pabaigoje visos darbo pajamos sudedamos, ir VMI perskaičiuoja galutinį mokestį. Todėl dirbant keliose vietose patartina sekti bendrą metinių pajamų sumą ir pasitikrinti išankstinę deklaraciją.
Kaip sumažinti GPM teisėtai
- Leidžiami atskaitymai. Studijų ir profesinio mokymo išlaidos, gyvybės draudimo ir III pakopos pensijų įmokos gali būti atimamos iš pajamų ir susigrąžinama dalis sumokėto GPM. Taikomos ribos.
- 1,2 % GPM skyrimas. Dalį jau sumokėto mokesčio galite skirti nevyriausybinėms organizacijoms – tai nieko nekainuoja ir mokesčių nepadidina.
- Papildomas kreditas tėvams. Nuo 2026 m. tėvams, auginantiems vaikus iki 18 metų, numatytas papildomas GPM kreditas (208,8 Eur), taikomas su sąlygomis.
- Teisingas NPD. Dirbant keliose vietose, nurodykite NPD taikyti tik vienoje – taip išvengsite primokėjimo.
GPM ir „Sodros“ įmokos: koks skirtumas?
Be GPM, iš atlyginimo išskaičiuojamos „Sodros“ įmokos: 12,52 % valstybinio socialinio draudimo (VSD) ir 6,98 % privalomojo sveikatos draudimo (PSD), iš viso 19,5 %. Jei kaupiate II pensijų pakopoje, papildomai atskaitoma 3 %. Nuo 2026 m. II pakopa tapo savanoriška, o iki 2027 m. pabaigos galima vieną kartą pasitraukti iš kaupimo. Skirtingai nei GPM, „Sodros“ įmokoms NPD netaikomas – jos skaičiuojamos nuo viso atlyginimo, kol pasiekiama metinė lubų riba (60 VDU darbuotojams).
Taip pat skaitykite
Dažniausi klausimai
Ar mano mokesčiai padidėjo 2026 m.?
Uždirbantiems iki maždaug 6 900 Eur per mėnesį GPM tarifas nepasikeitė – 20 %. Dėl naujos NPD formulės ir didesnės MMA mažas pajamas gaunantys žmonės į rankas gauna daugiau.
Ar NPD taikomas automatiškai?
Darbdavys NPD taiko, jei pateikiate prašymą. Jei dirbate keliose vietose, rinkitės vieną.
Kur pamatyti, kiek GPM sumokėjau?
Prisijungę prie Mano VMI matysite darbdavių deklaruotas pajamas ir išskaičiuotą GPM.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI svetainėje arba pasikonsultuokite su buhalteriu.