Vis daugiau žmonių dirba keliose darbovietėse – pavyzdžiui, pagrindiniame darbe ir dar pusę etato kitoje įmonėje. Tokiu atveju svarbu teisingai pritaikyti neapmokestinamąjį pajamų dydį (NPD), nes priešingu atveju metų pabaigoje tektų primokėti GPM. Nuo 2026 m. darbo pajamos sumuojamos per metus, todėl ši tema tapo dar aktualesnė.
Trumpai
- NPD galima taikyti tik vienoje darbovietėje – tą pasirenkate pateikdami prašymą darbdaviui.
- Galutinis NPD apskaičiuojamas pagal visas mėnesio (ir metų) darbo pajamas.
- Pritaikius NPD keliose vietose, teikiant metinę deklaraciją reikės primokėti GPM.
- Nuo 2026 m. visos darbo pajamos sumuojamos – viršijus 36 VDU taikomas 25 % tarifas.
Kaip veikia NPD?
NPD – tai suma, nuo kurios GPM neskaičiuojamas. 2026 m. jis siekia 747 Eur, kai mėnesio darbo pajamos neviršija MMA (1 153 Eur), o didesnėms pajamoms mažėja pagal formulę 747 − 0,49 × (pajamos − 1 153). Uždirbant daugiau nei 2 677,49 Eur, NPD nebetaikomas.
Svarbu: NPD apskaičiuojamas ne pagal vieno darbdavio atlyginimą, o pagal visas jūsų darbo pajamas. Todėl dirbant keliose vietose kiekvienas darbdavys nežino, kiek uždirbate kitur.
Kodėl kyla problemų?
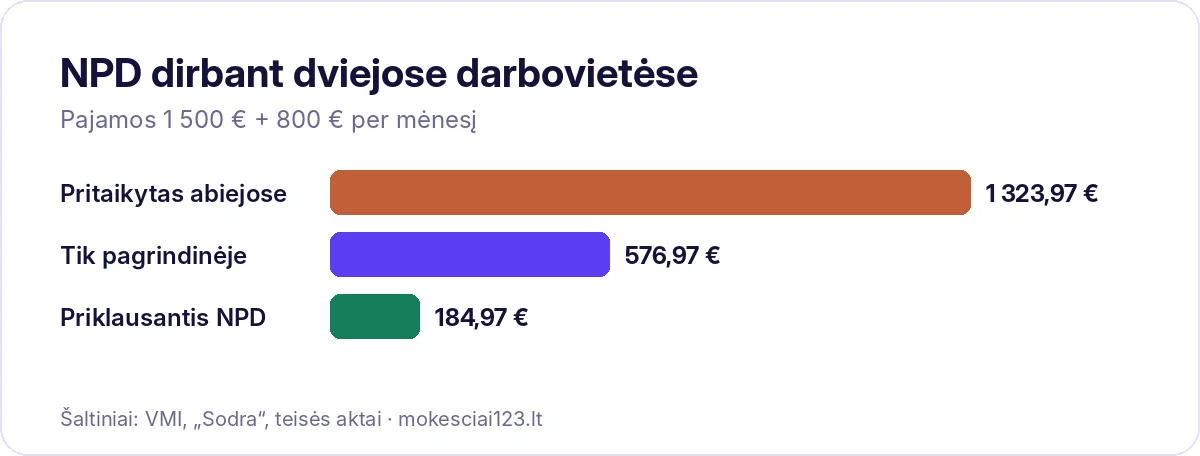
Tarkime, pirmoje darbovietėje uždirbate 1 500 Eur, antroje – 800 Eur. Jei abu darbdaviai pritaikytų NPD:
- pirmasis taikytų 576,97 Eur NPD (pagal 1 500 Eur);
- antrasis taikytų 747 Eur NPD (nes 800 Eur mažiau už MMA).
Iš viso būtų pritaikyta 1 323,97 Eur NPD. Tačiau jūsų bendros pajamos – 2 300 Eur, o joms priklausantis NPD tėra 747 − 0,49 × 1 147 = 184,97 Eur. Skirtumas – 1 139 Eur per mėnesį, nuo kurio GPM nesumokėtas. Per metus susidarytų apie 13 668 Eur, o GPM skola – apie 2 734 Eur, kurią tektų sumokėti iki gegužės 1 d.
Kaip teisingai pasirinkti?
- Taikykite NPD tik vienoje darbovietėje. Dažniausiai – pagrindinėje, kur uždirbate daugiausia.
- Informuokite kitus darbdavius, kad NPD jiems taikyti nereikia.
- Apskaičiuokite bendrą NPD pagal visas pajamas. Jei bendros pajamos didelės, NPD gali būti mažas arba jo visai nebūti.
- Prašykite pagrindinio darbdavio taikyti mažesnį NPD arba jo netaikyti, jei žinote, kad bendros pajamos viršija ribą. Taip išvengsite primokėjimo.
Tęsiant pavyzdį: jei NPD taikomas tik pirmoje darbovietėje (576,97 Eur), bendras skirtumas būtų 392 Eur per mėnesį, o metinė GPM skola – apie 941 Eur. Jei pirmasis darbdavys taikytų 184,97 Eur NPD, primokėti nereikėtų.
Progresiniai tarifai nuo 2026 m.
Nuo 2026 m. visos darbo santykių pajamos per metus sumuojamos ir apmokestinamos:
- 20 % – iki 36 VDU (83 237,40 Eur);
- 25 % – nuo 36 iki 60 VDU (iki 138 729 Eur);
- 32 % – daugiau nei 60 VDU.
Kiekvienas darbdavys mato tik savo išmokas, todėl jei bendros metinės pajamos viršija 36 VDU, skirtumą tarp 20 ir 25 % reikės sumokėti metinėje deklaracijoje. Plačiau – GPM 2026 gide.
Kaip pasitikrinti?
Prisijungę prie Mano VMI galite matyti visų darbdavių deklaruotas pajamas, išskaičiuotą GPM ir pritaikytą NPD. Metų viduryje verta peržiūrėti duomenis ir, jei reikia, paprašyti darbdavio pakoreguoti NPD. Metinėje deklaracijoje VMI automatiškai perskaičiuoja NPD pagal visų metų pajamas.
„Sodros“ įmokos keliose darbovietėse
„Sodros“ įmokos (19,5 %) mokamos nuo kiekvienos darbovietės atlyginimo atskirai, NPD joms netaikomas. VSD įmokų lubos – 60 VDU per metus – taikomos bendrai visoms pajamoms; jei jas viršijate, permoką „Sodra“ grąžina.
Ligos išmoka dirbant keliose vietose
Susirgus reikia informuoti visus darbdavius. Už 2 pirmąsias ligos dienas moka kiekvienas darbdavys, o „Sodra“ ligos išmoką skaičiuoja pagal bendras draudžiamąsias pajamas. Plačiau – ligos išmokos gide.
Kaip apskaičiuoti tinkamą NPD pačiam
Paprasčiausias būdas – sudėti visų darbdavių mokamą atlyginimą ant popieriaus ir pritaikyti NPD formulę. Jei bendra suma mažesnė už 1 153 Eur, priklauso visas 747 Eur NPD. Jei didesnė – iš 747 Eur atimkite 0,49 padaugintą iš sumos, viršijančios 1 153 Eur. Jei rezultatas neigiamas, NPD jums nepriklauso. Gautą sumą nurodykite pagrindiniam darbdaviui, o kitiems – kad NPD netaikytų.
Pavyzdžiui, jei uždirbate 1 200 Eur pagrindiniame darbe ir 400 Eur papildomame, bendra suma – 1 600 Eur. Priklausantis NPD: 747 − 0,49 × 447 = 527,97 Eur. Jei pagrindinis darbdavys taikytų NPD pagal 1 200 Eur – 723,97 Eur, per mėnesį susidarytų 196 Eur skirtumas, o per metus – apie 470 Eur GPM, kurį reikėtų primokėti.
Kai pajamos keičiasi kas mėnesį
Jei papildomame darbe uždirbate nevienodai, tiksliai iš anksto apskaičiuoti NPD sudėtinga. Tokiu atveju saugiau prašyti pagrindinio darbdavio taikyti šiek tiek mažesnį NPD. Jei metų pabaigoje paaiškės, kad sumokėjote per daug, permoka bus grąžinta pateikus metinę deklaraciją. Tai geriau nei netikėtai sumokėti kelis šimtus eurų gegužės mėnesį.
Ar verta pranešti darbdaviui apie kitą darbą?
Darbo kodeksas leidžia dirbti keliose darbovietėse, tačiau svarbu laikytis darbo ir poilsio laiko reikalavimų. Kai kuriose darbo sutartyse gali būti konkurencijos ar konfidencialumo sąlygų. Mokesčių požiūriu informuoti darbdavius naudinga – tai padeda teisingai pritaikyti NPD ir išvengti nemalonių staigmenų deklaruojant pajamas.
Kontrolinis sąrašas
- Pateikite prašymą taikyti NPD tik vienam darbdaviui.
- Kitiems darbdaviams aiškiai nurodykite, kad NPD netaikytų.
- Apskaičiuokite NPD pagal bendras pajamas ir, jei reikia, paprašykite taikyti mažesnį.
- Kas pusmetį peržiūrėkite duomenis Mano VMI.
- Iki gegužės 1 d. pateikite metinę deklaraciją ir sumokėkite skirtumą, jei jis susidarė.
Taip pat skaitykite: metinė pajamų deklaracija.
Jei dirbate keliose darbovietėse ilgą laiką, verta kartą per metus atlikti „patikrą“: sudėti visas pajamas, apskaičiuoti NPD ir palyginti su tuo, kas matoma Mano VMI. Tokia trumpa peržiūra padeda išvengti netikėtų mokėjimų ir leidžia ramiai planuoti šeimos biudžetą. Tą patį patartina padaryti ir gavus didesnę premiją ar pasikeitus atlyginimui.
Taip pat skaitykite
Dažniausi klausimai
Ar galiu NPD dalį taikyti vienoje, dalį kitoje darbovietėje?
NPD taikomas vienoje darbovietėje, tačiau galite prašyti, kad ji taikytų mažesnį NPD, atitinkantį jūsų bendras pajamas.
Ką daryti, jei jau pritaikytas NPD dviejose vietose?
Kreipkitės į vieną iš darbdavių, kad nuo šiol NPD nebetaikytų. Susidariusį skirtumą reikės sumokėti iki gegužės 1 d.
Ar NPD taikomas autorinėms sutartims?
Ne, NPD taikomas tik darbo santykių pajamoms.
Ar keliose darbovietėse dirbantiems taikomas didesnis GPM?
Tarifas nesiskiria, tačiau visos darbo pajamos sumuojamos. Jei per metus jos viršija 36 VDU (83 237,40 Eur), viršijančiai daliai taikomas 25 % tarifas.
Ar gausiu permoką, jei NPD buvo pritaikytas per mažai?
Taip. Pateikus metinę deklaraciją, VMI perskaičiuos NPD ir grąžins permoką.
Ar NPD taikomas, jei dirbu pusę etato?
Taip, NPD taikomas pagal faktines darbo pajamas, nepriklausomai nuo etato dydžio.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių ar teisinė konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su specialistu.