Dividendai – tai įmonės pelno dalis, išmokama akcininkams. Lietuvoje dividendus gauna ir smulkiųjų įmonių savininkai, ir biržoje investuojantys gyventojai. 2026 m. dividendams taikomas 15 % gyventojų pajamų mokestis, tačiau prieš tai pelnas apmokestinamas pelno mokesčiu. Šiame gide paaiškiname, kaip apmokestinami dividendai, kiek realiai lieka akcininkui ir kada verta mokėti sau dividendus, o kada – atlyginimą.
Trumpai
- Dividendams taikomas 15 % GPM, „Sodros“ įmokos nemokamos.
- Prieš tai pelnas apmokestinamas 17 % arba 7 % pelno mokesčiu.
- Bendra mokesčių našta – nuo maždaug 21 iki 29,5 %.
- Lietuvos įmonių dividendų GPM išskaičiuoja įmonė.
- Užsienio dividendus reikia deklaruoti patiems.
Kaip apmokestinami dividendai?
Dividendų apmokestinimas vyksta dviem etapais:
- Pelno mokestis. Įmonė sumoka pelno mokestį nuo savo apmokestinamojo pelno. Standartinis tarifas – 17 %, lengvatinis – 7 % (mažoms įmonėms, atitinkančioms įstatymo sąlygas, pvz., dėl darbuotojų skaičiaus ir pajamų).
- GPM nuo dividendų. Išmokant dividendus gyventojui, išskaičiuojamas 15 % GPM. Lietuvos įmonė mokestį išskaičiuoja ir sumoka pati, todėl akcininkui papildomai nieko daryti nereikia.
Nuo dividendų „Sodros“ įmokos nemokamos. Todėl dividendai dažnai atrodo patrauklesni nei atlyginimas, tačiau tai turi ir trūkumų.
Kiek lieka akcininkui: pavyzdys
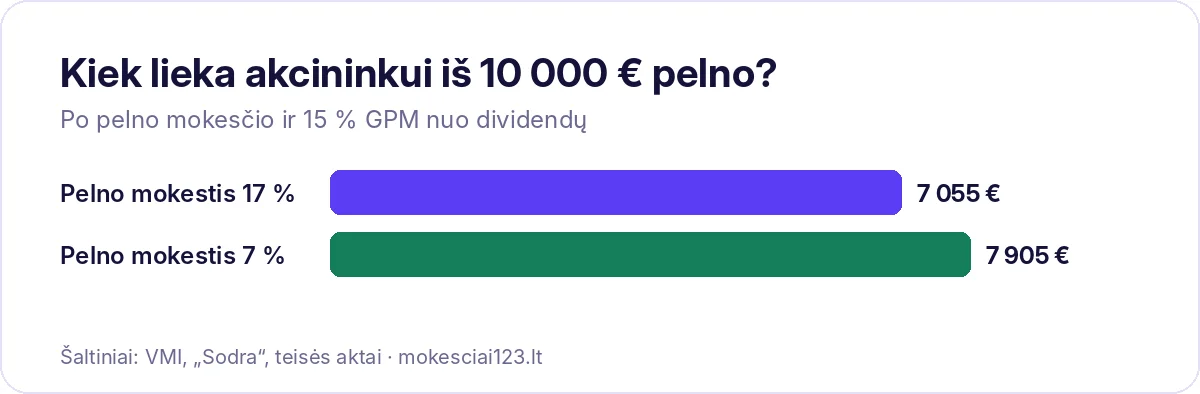
Įmonės pelnas prieš mokesčius – 10 000 Eur, taikomas 17 % pelno mokestis.
- Pelno mokestis: 10 000 × 17 % = 1 700 Eur.
- Grynasis pelnas dividendams: 8 300 Eur.
- GPM nuo dividendų: 8 300 × 15 % = 1 245 Eur.
- Akcininkui lieka 7 055 Eur, bendra mokesčių našta – 29,45 %.
Jei įmonei taikomas 7 % lengvatinis pelno mokestis: pelno mokestis 700 Eur, dividendai 9 300 Eur, GPM 1 395 Eur, akcininkui lieka 7 905 Eur (bendra našta – 20,95 %).
Dividendai ar atlyginimas?
Mažų įmonių savininkai dažnai svarsto, ar išsimokėti pinigus atlyginimu, ar dividendais. Palyginkime 10 000 Eur įmonės lėšų:
- Atlyginimas. Nuo atlyginimo išskaičiuojamas 20 % GPM (atsižvelgiant į NPD) ir 19,5 % „Sodros“ įmokos, o darbdavys dar moka savo įmokas. Tačiau atlyginimas yra įmonės sąnauda ir mažina pelno mokestį, o „Sodros“ įmokos kaupia pensiją ir suteikia teisę į ligos, motinystės ir nedarbo išmokas.
- Dividendai. Mokesčių našta paprastai mažesnė, tačiau socialinės garantijos nekaupiamos.
Todėl dažnas sprendimas – mokėti sau bent tokį atlyginimą, kuris užtikrina norimas socialines garantijas, o likusį pelną išsimokėti dividendais. Svarbu: VMI gali vertinti, ar dividendais nėra slepiamas darbo užmokestis, jei savininkas faktiškai dirba įmonėje, bet atlyginimo negauna.
Kada galima mokėti dividendus?
Dividendai mokami iš paskirstytinojo pelno pagal patvirtintas metines finansines ataskaitas. Juos skiria visuotinis akcininkų susirinkimas. UAB dividendus galima mokėti ir už trumpesnį nei finansiniai metai laikotarpį, jei įvykdytos įstatymo sąlygos: parengtos tarpinės finansinės ataskaitos, nėra nuostolių ir pan. Dividendų negalima mokėti, jei įmonė turi neįvykdytų įsipareigojimų, kurių terminas suėjęs, arba jei išmokėjus nuosavas kapitalas taptų mažesnis už įstatymo reikalaujamą.
MB narių išmokos – ne dividendai
Mažoji bendrija dividendų nemoka – jos nariai gauna išmokas iš pelno arba išsiima lėšas asmeniniams poreikiams. Nuo išimamų sumų 2026 m. mokamos „Sodros“ įmokos (20,81 %, nuo liepos 1 d. – nuo 90 % sumos), o GPM taikomas pagal pajamų rūšį. Todėl MB ir UAB apmokestinimas skiriasi – plačiau skaitykite straipsnyje apie „Sodros“ įmokas savarankiškai dirbantiems.
Užsienio įmonių dividendai
Investuotojai, gaunantys dividendus iš užsienio akcijų (pvz., per brokerį), juos turi deklaruoti metinėje pajamų deklaracijoje. Lietuvoje taikomas 15 % GPM, tačiau užsienyje išskaičiuotas mokestis paprastai įskaitomas, jei su ta šalimi yra dvigubo apmokestinimo išvengimo sutartis. Pavyzdžiui, jei JAV išskaičiuota 15 %, Lietuvoje papildomai mokėti dažniausiai nereikia. Nuo 2026 m. nebegalioja sutartys su Rusija ir Baltarusija.
Investuojant per investicinę sąskaitą, taikomos atskiros taisyklės: pajamos apmokestinamos tik išsiimant daugiau lėšų nei įmokėta, tačiau dividendų ir kitų pajamų tvarka gali skirtis – verta pasitikrinti VMI paaiškinimuose.
Dividendai ir metinė deklaracija
- Lietuvos įmonių dividendai – GPM išskaičiuoja įmonė, papildomai deklaruoti paprastai nereikia (duomenys jau būna VMI sistemoje).
- Užsienio dividendai – privaloma deklaruoti iki gegužės 1 d. ir, jei reikia, sumokėti GPM skirtumą.
Dažniausios klaidos
- Dividendai mokami nepatvirtinus finansinių ataskaitų.
- Nedeklaruojami užsienio dividendai.
- Savininkas visiškai atsisako atlyginimo, nors faktiškai dirba įmonėje.
- Pamirštamas pelno mokestis skaičiuojant, kiek galima išsimokėti.
Pavyzdys: atlyginimas ir dividendai kartu
Vienintelis UAB akcininkas ir vadovas per metus nori išsimokėti apie 30 000 Eur. Jei jis visą sumą gautų atlyginimu, nuo jos būtų skaičiuojamas 20 % GPM ir 19,5 % darbuotojo „Sodros“ įmokos, o įmonė dar mokėtų darbdavio įmokas. Jei jis moka sau, pavyzdžiui, 1 500 Eur atlyginimą per mėnesį (18 000 Eur per metus), o likusią dalį gauna dividendais, bendra mokesčių suma paprastai būna mažesnė, o socialinės garantijos – pensijos stažas, ligos ir motinystės išmokos – išlieka. Kokia proporcija optimali, priklauso nuo įmonės pelno, taikomo pelno mokesčio tarifo ir asmeninių tikslų, todėl verta pasitarti su buhalteriu.
Lengvatinis 7 % pelno mokestis
Mažos įmonės gali taikyti lengvatinį 7 % pelno mokesčio tarifą, jei atitinka įstatymo sąlygas: vidutinis darbuotojų skaičius neviršija nustatytos ribos, mokestinio laikotarpio pajamos neviršija nustatytos sumos ir įmonė atitinka kitus reikalavimus (pavyzdžiui, dėl akcininkų). Naujai įsteigtoms įmonėms pirmaisiais veiklos metais gali būti taikomos ir papildomos lengvatos. Tikslias sąlygas verta pasitikrinti VMI svetainėje, nes jos lemia, kiek pelno liks dividendams.
Dividendai iš investicijų biržoje
Daug gyventojų gauna dividendus investuodami į Lietuvos ar užsienio įmonių akcijas. Lietuvos bendrovės (pvz., listinguojamos Nasdaq Vilnius) GPM išskaičiuoja pačios. Užsienio akcijų dividendus reikia deklaruoti patiems, nurodant valstybę, išmokėtą sumą ir užsienyje išskaičiuotą mokestį. Brokerių metinės ataskaitos labai palengvina deklaravimą, todėl jas verta išsaugoti.
Kas lemia, kiek dividendų galima išmokėti?
Dividendų suma priklauso ne tik nuo metų pelno. Įmonė turi turėti pakankamai paskirstytinojo pelno, įvertinusi ankstesnių metų nuostolius, privalomuosius rezervus ir įsipareigojimus. Taip pat verta palikti pakankamai lėšų įmonės veiklai, investicijoms ir netikėtoms išlaidoms. Prieš skiriant dividendus rekomenduojama įvertinti įmonės pinigų srautus kelių mėnesių laikotarpiu.
Taip pat skaitykite
Dažniausi klausimai
Koks dividendų GPM 2026 m.?
15 %.
Ar nuo dividendų mokamos „Sodros“ įmokos?
Ne.
Ar dividendai įskaičiuojami į progresinius GPM tarifus?
Ne, jiems taikomas atskiras 15 % tarifas.
Daugiau apie 2026 m. pokyčius – mokesčių reformos apžvalgoje.
Ar dividendus reikia deklaruoti?
Lietuvos įmonių išmokėtų dividendų paprastai deklaruoti nereikia, nes GPM išskaičiuoja įmonė. Užsienio dividendus deklaruoti privaloma.
Ar MB nariai gali gauti dividendus?
Ne, MB nariai gauna išmokas iš pelno arba išsiima lėšas savo poreikiams – jiems taikoma kita tvarka.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su buhalteriu.