Nuo 2026 m. sausio 1 d. įsigaliojo Pensijų kaupimo įstatymo pakeitimai, kurie antrąją pensijų pakopą padarė gerokai lankstesnę. Automatinis įtraukimas į kaupimą panaikintas, atsirado galimybė pasitraukti iš kaupimo, išsiimti dalį sukauptų lėšų ar laikinai sustabdyti įmokas. Šiame straipsnyje paaiškiname visas naujas galimybes ir padedame įvertinti, kokį sprendimą priimti.
Trumpai
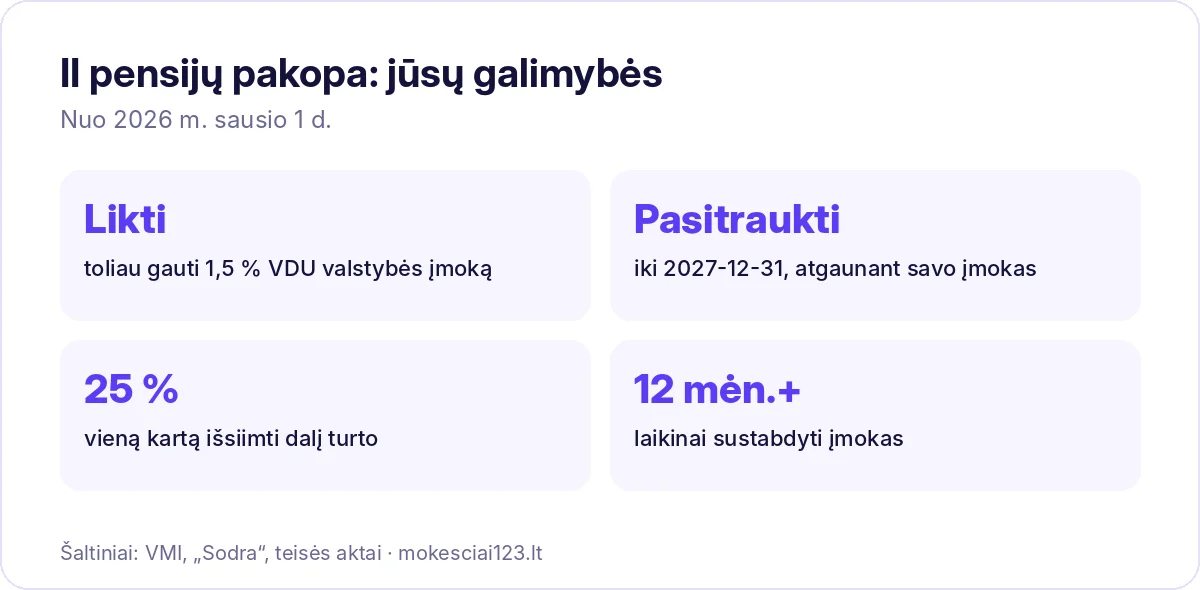
- Automatinio įtraukimo nebeliko – kaupimas savanoriškas.
- Pasitraukti galima iki 2027 m. gruodžio 31 d.
- Galima vieną kartą išsiimti 25 % sukaupto turto.
- Įmokas galima sustabdyti ne trumpiau nei 12 mėnesių.
- Valstybės skatinamoji įmoka – 1,5 % praėjusių metų VDU.
Kaip veikia II pensijų pakopa?
Antroji pakopa – tai kaupimas pensijai privačiame pensijų fonde. Kaupiančiojo įmoka – 3 % nuo atlyginimo, o valstybė papildomai moka 1,5 % skatinamąją įmoką nuo praėjusių metų šalies vidutinio darbo užmokesčio. Šią įmoką kaupiantieji, „Sodros“ duomenimis, gauna ir toliau. Sukauptos lėšos investuojamos, o išėjus į pensiją išmokamos kaip pensijų anuitetas, periodinės išmokos ar vienkartinė išmoka.
Kas pasikeitė nuo 2026 m.?
- Nebėra automatinio įtraukimo. Gyventojai gauna kvietimus prisijungti savanoriškai.
- Galima pasitraukti iš kaupimo per pereinamąjį laikotarpį – nuo 2026 m. sausio 1 d. iki 2027 m. gruodžio 31 d.
- Galima išsiimti 25 % sukaupto turto (vieną kartą per visą kaupimo laikotarpį).
- Galima laikinai sustabdyti įmokas – mažiausiai 12 mėnesių.
- Galima pasitraukti dėl sveikatos – esant sunkiai ligai, paliatyviai pagalbai ar 70 % ir didesniam dalyvumo netekimui.
Pasitraukimas iš kaupimo iki 2027 m. pabaigos
Kiekvienas kaupiantysis, pradėjęs kaupti iki 2025 m. gruodžio 31 d. ir nesudaręs išmokų sutarties, gali nutraukti kaupimą. Tokiu atveju:
- jums grąžinamos jūsų pačių lėšomis sumokėtos įmokos ir jų investicinė grąža;
- valstybės skatinamosios įmokos ir „Sodros“ įmokų dalis grąžinamos į „Sodrą“ ir virsta asmeniniais apskaitos vienetais, kurie didins jūsų būsimą „Sodros“ pensiją;
- prašymą reikia pateikti pensijų kaupimo bendrovei; sprendimas priimamas pasibaigus ketvirčiui, o pinigai pervedami per 10 darbo dienų nuo kito ketvirčio pradžios;
- įmokos mokamos iki sprendimo priėmimo, nebent sustabdėte jų mokėjimą.
Viešai skelbiamais Socialinės apsaugos ir darbo ministerijos paaiškinimais, savo lėšomis sumokėtos įmokos ir investicinis prieaugis pasitraukiant pereinamuoju laikotarpiu GPM neapmokestinami.
25 % sukaupto turto išėmimas
Neterminuotai galima išsiimti 25 % sukaupto turto, tačiau ne daugiau nei jūsų pačių įmokų suma. Sąlygos:
- papildomos įmokos virš 3 % į išimamą sumą neįskaičiuojamos;
- išsiimti galima tik vieną kartą per visą kaupimo laikotarpį;
- jei nemokėjote įmokų iš savo atlyginimo, išsiimti negalima;
- jei dar nesulaukėte senatvės pensijos amžiaus, nuo išmokamos dalies atskaitomas 3 % mokestis.
Įmokų sustabdymas
Jei laikinai sunku finansiškai, galima sustabdyti įmokų pervedimą ne trumpiau kaip 12 mėnesių. Sustabdymą galima atšaukti bet kada, o stabdyti – tiek kartų, kiek reikia. Kol įmokos sustabdytos, jūsų atlyginimas į rankas būna 3 % didesnis.
Kiek kainuoja kaupimas: pavyzdys
Darbuotojas uždirba 2 000 Eur neatskaičius mokesčių. Kaupdamas jis kas mėnesį į fondą perveda 60 Eur (3 %), o valstybė prideda skatinamąją įmoką, apskaičiuotą nuo praėjusių metų VDU. Į rankas jis gauna 60 Eur mažiau nei nekaupiantis kolega. Per metus asmeninės įmokos sudaro 720 Eur, prie kurių pridedama valstybės įmoka ir investicinė grąža.
Likti ar pasitraukti: ką įvertinti?
- Amžius. Jaunesniems žmonėms ilgas investavimo laikotarpis leidžia sukaupti daugiau dėl sudėtinių palūkanų.
- Valstybės įmoka. Pasitraukus 1,5 % VDU skatinamoji įmoka nebemokama – tai „nemokami“ pinigai, kurių netenkate.
- Fondo rezultatai ir mokesčiai. Lietuvos bankas skelbia pensijų fondų grąžos rodiklius – palyginkite savo fondą.
- Finansinė situacija. Jei turite brangių paskolų, papildomos lėšos gali būti naudingesnės jas grąžinant.
- Alternatyvos. Ar tikrai investuosite atsiimtus pinigus, ar juos išleisite?
„Sodra“ siūlo pasinaudoti prognozuojamos pensijos skaičiuokle, kuri padeda įvertinti, kokią naudą duoda papildomas kaupimas.
Kaip pateikti prašymą?
Dėl pasitraukimo, 25 % išėmimo ar įmokų sustabdymo reikia kreiptis į pensijų kaupimo bendrovę, kurioje kaupiate (dažniausiai per jos savitarnos sistemą ar banko internetinę bankininkystę). Dėl pensijų anuiteto nutraukimo – į „Sodrą“.
Pasitraukimas prieš pensijos amžių
Pasitraukti iš kaupimo galima ir likus mažiau nei 5 metams iki senatvės pensijos amžiaus, jei jums nepaskirta išankstinė senatvės pensija ir sukauptas turtas neviršija 50 % pensijų anuiteto ribos (pavyzdžiui, „Sodros“ nurodomu atveju – 8 392,50 Eur). Tokiu atveju nuo išmokamo turto atskaitoma 3 % „Sodros“ pensijų anuitetų fondui.
Išmokos sulaukus pensijos amžiaus
Sulaukus senatvės pensijos amžiaus ar gavus išankstinę senatvės pensiją, galima rinktis vienkartinę išmoką, periodines išmokas arba pensijų anuitetą – priklausomai nuo sukaupto turto dydžio. Jei periodinių išmokų sutartį sudarėte iki 2025 m. gruodžio 31 d., iki 2027 m. pabaigos galite išsiimti likusią neišmokėtą turto dalį be papildomų sąlygų. Savanoriškai įsigytą pensijų anuitetą (kai sukaupta suma buvo mažesnė už privalomą ribą) taip pat galima nutraukti ir gauti vienkartinę išmoką.
Kaip pasirinkti pensijų fondą?
Jei nusprendėte kaupti, svarbu pasirinkti tinkamą fondą. Pensijų kaupimo bendrovės siūlo gyvenimo ciklo fondus, kurie automatiškai mažina rizikingų investicijų dalį artėjant pensijos amžiui. Jaunesni žmonės paprastai renkasi fondus su didesne akcijų dalimi, o artėjantys prie pensijos – konservatyvesnius. Palyginkite fondų valdymo mokesčius ir ilgalaikę grąžą – Lietuvos bankas skelbia šiuos rodiklius viešai. Fondą galima keisti.
Papildomos įmokos
Be privalomų 3 %, galima mokėti ir papildomas įmokas. Tačiau atkreipkite dėmesį: papildomos įmokos virš 3 % neįskaičiuojamos į sumą, kurią leidžiama išsiimti kaip 25 % sukaupto turto. Prieš didinant įmokas verta įvertinti, ar III pakopos pensijų fondas ar kitos investicijos jums nebūtų lankstesnis pasirinkimas.
Kam sprendimas ypač svarbus?
Sprendimą verta ypač atidžiai įvertinti tiems, kurie kaupia neilgai ir sukaupė nedidelę sumą, taip pat tiems, kuriems iki pensijos liko nedaug metų. Jaunesniems žmonėms pasitraukimas reiškia prarastą ilgą investavimo laikotarpį ir valstybės įmokas, o vyresniems – mažesnę riziką, bet ir mažesnę naudą iš tolesnio kaupimo. Jei abejojate, galite pasikonsultuoti su pensijų kaupimo bendrove ar nepriklausomu finansų patarėju.
Taip pat skaitykite
Dažniausi klausimai
Ar pasitraukus galima vėl pradėti kaupti?
Taip, kaupti savanoriškai galima prisijungti ir vėliau, tačiau sąlygas verta pasitikrinti pensijų kaupimo bendrovėje.
Ar sukauptos lėšos paveldimos?
Taip, II pakopos fonde sukauptos lėšos yra paveldimos.
Kas nutinka valstybės įmokoms pasitraukus?
Jos grąžinamos į „Sodrą“ ir perskaičiuojamos į apskaitos vienetus, kurie didina „Sodros“ pensiją.
Kiek laiko turiu apsispręsti?
Iki 2027 m. gruodžio 31 d.
Ar pasitraukus pinigai apmokestinami?
Pasitraukiant pereinamuoju laikotarpiu savo lėšomis sumokėtos įmokos ir investicinė grąža GPM neapmokestinamos. Išsiimant 25 % turto iki pensijos amžiaus taikomas 3 % atskaitymas.
Ar galiu sustabdyti įmokas ir vėliau tęsti?
Taip, įmokas galima stabdyti ne trumpiau nei 12 mėnesių, o sustabdymą atšaukti bet kada.
Kur kreiptis dėl informacijos?
Į savo pensijų kaupimo bendrovę arba „Sodros“ informacijos centrą.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su buhalteriu.