Individuali veikla (IV) – populiariausia savarankiško darbo forma Lietuvoje. Ją renkasi laisvai samdomi programuotojai, dizaineriai, konsultantai, meistrai, kirpėjai, vertėjai ir daugelis kitų. Nuo 2026 m. pasikeitė individualios veiklos apmokestinimas: vietoj ankstesnės sistemos taikomas naujas GPM kreditas, o didelį pelną gaunantiems taikomi progresiniai tarifai. Šiame gide paaiškiname, kaip skaičiuojamas GPM ir „Sodros“ įmokos, ir pateikiame konkrečių pavyzdžių.
Kas yra individuali veikla?
Individuali veikla – tai savarankiška veikla, kurią gyventojas vykdo savo vardu, nesteigdamas įmonės. Ją reikia įregistruoti VMI (per Mano VMI) iki veiklos pradžios. Įregistravus išduodama individualios veiklos vykdymo pažyma. Vykdant IV, gyventojas pats išrašo sąskaitas, tvarko pajamų ir išlaidų apskaitą, deklaruoja pajamas ir sumoka mokesčius.
IV tinka, kai veikla nedidelė ar vidutinė, nereikia samdyti daug darbuotojų, o rizikos – nedidelės. Svarbu žinoti, kad už įsipareigojimus gyventojas atsako visu savo turtu, todėl rizikingesnei veiklai dažniau renkamasi mažoji bendrija ar UAB.
GPM individualiai veiklai nuo 2026 m.
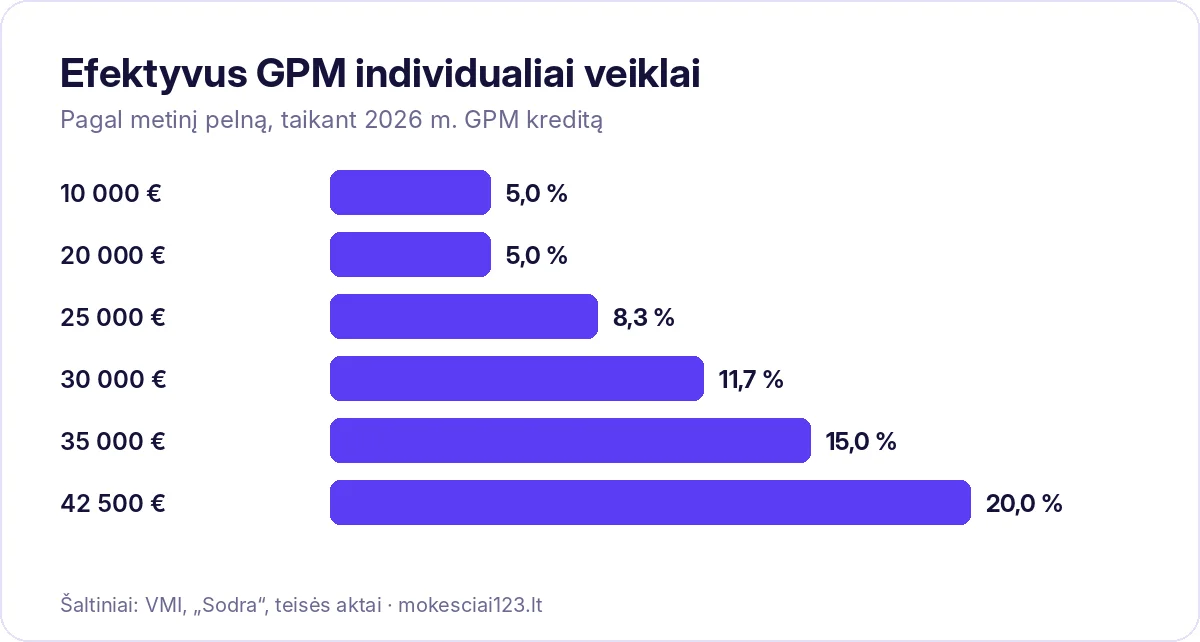
GPM skaičiuojamas nuo apmokestinamųjų pajamų – tai veiklos pajamos, atėmus leidžiamus atskaityti išdavimus (išlaidas). Bazinis tarifas – 20 %, tačiau mažesnį pelną gaunantiems taikomas pajamų mokesčio kreditas, kuris sumažina mokestį:
- Pelnas iki 20 000 Eur – kreditas lygus 15 % pelno, todėl faktiškai sumokama 5 %.
- Pelnas nuo 20 000 iki 42 500 Eur – kreditas palaipsniui mažėja pagal formulę kreditas = pelnas × (0,15 − 0,15 / 22 500 × (pelnas − 20 000)), todėl efektyvus tarifas didėja nuo 5 iki 20 %.
- Pelnas virš 42 500 Eur – kreditas netaikomas, mokamas 20 % GPM, o labai dideliam pelnui, sudėjus su kitomis pajamomis, gali būti taikomi 25 ir 32 % tarifai.
| Metinis pelnas, Eur | GPM, Eur | Efektyvus tarifas |
|---|---|---|
| 12 000 | 600 | 5,00 % |
| 20 000 | 1 000 | 5,00 % |
| 24 000 | 1 840 | 7,67 % |
| 30 000 | 3 500 | 11,67 % |
| 36 000 | 5 640 | 15,67 % |
| 42 500 | 8 500 | 20,00 % |
Kokias išlaidas galima atskaityti?
Iš pajamų galima atimti su veikla susijusias ir dokumentais pagrįstas išlaidas: įsigytas medžiagas ir prekes, įrangos ir programinės įrangos išlaidas, patalpų nuomą, reklamą, ryšio paslaugas, profesinius mokymus, transporto išlaidas ir kt. Įstatymas taip pat numato galimybę taikyti fiksuotą išlaidų normą be dokumentų – kuris būdas naudingesnis, priklauso nuo to, kokią pajamų dalį sudaro jūsų realios išlaidos. Išlaidos, susijusios su asmeniniu vartojimu, neatskaitomos.
„Sodros“ įmokos vykdant individualią veiklą
„Sodros“ duomenimis, 2026 m. individualią veiklą vykdantys asmenys moka 19,5 % įmokas nuo 90 % apmokestinamųjų pajamų (12,52 % VSD ir 6,98 % PSD). Kaupiantiems II pakopoje papildomai skaičiuojama 3 %. Įmokos mokamos ne ilgiau kaip iki 43 VDU per metus lubų – 2026 m. tai 99 422,45 Eur.
Jei PSD nesate draudžiami kitu pagrindu (pavyzdžiui, nedirbate pagal darbo sutartį), kas mėnesį reikia mokėti ir minimalią PSD įmoką – 80,48 Eur. VSD įmokos suteikia teisę į pensijos, ligos ir motinystės draudimą, tačiau nedarbo išmokų savarankiškai dirbantiems nemokama. Kaip skaičiuojama ligos išmoka 2026 m., paaiškiname atskirai.
Skaičiavimo pavyzdys
Laisvai samdomas dizaineris per 2026 m. gavo 30 000 Eur pajamų ir patyrė 6 000 Eur išlaidų. Pelnas – 24 000 Eur.
- GPM: 24 000 × 20 % = 4 800 Eur, atėmus kreditą (24 000 × (0,15 − 0,15 / 22 500 × 4 000) = 2 960 Eur), mokėtina 1 840 Eur.
- „Sodros“ įmokos: 24 000 × 90 % × 19,5 % = 4 212 Eur (nekaupiant II pakopoje).
- Iš viso: apie 6 052 Eur, arba maždaug 25 % pelno.
Tai supaprastintas pavyzdys: realus skaičiavimas gali skirtis dėl leidžiamų atskaitymų, avansu sumokėtų įmokų ir kitų pajamų. Tikslią sumą parodo VMI ir „Sodros“ skaičiuoklės.
Kaip ir kada mokėti mokesčius?
- Metinė deklaracija. IV pajamos deklaruojamos metinėje pajamų deklaracijoje (su IV priedu) iki kitų metų gegužės 1 d., tuo pačiu terminu sumokamas GPM.
- „Sodros“ įmokos. Galima mokėti avansu kas mėnesį arba sumokėti visą sumą po metinės deklaracijos. Mokant avansu, „Sodra“ rekomenduoja iš karto pateikti SAV pranešimą.
- PSD minimumas. Jei esate draudžiami PSD tik per IV, minimalią įmoką reikia mokėti kas mėnesį.
PVM ir individuali veikla
Jei per 12 mėnesių pajamos už Lietuvoje tiekiamas prekes ir paslaugas viršija 45 000 Eur, būtina registruotis PVM mokėtoju. Registruotis gali tekti ir anksčiau, jei perkate paslaugų iš užsienio ar teikiate paslaugas ES verslui. Plačiau – PVM gide.
Individuali veikla ar verslo liudijimas?
Verslo liudijimas paprastesnis – mokestis fiksuotas ir sumokamas iš anksto, apskaitos beveik nereikia. Tačiau jį galima įsigyti tik tam tikroms veikloms, o pajamos negali viršyti 50 000 Eur per metus. Individuali veikla tinka visoms veikloms ir leidžia atskaityti išlaidas. Mažą pelną gaunantiems IV dažnai naudingesnė dėl 5 % efektyvaus GPM tarifo. Plačiau – verslo liudijimo gide.
Individuali veikla ar mažoji bendrija?
Pelnui augant verta įvertinti mažąją bendriją (MB). Ji atsako už įsipareigojimus savo turtu, o nario pajamos gali būti apmokestinamos kitaip. Tačiau MB reikia buhalterinės apskaitos, o jos išlaikymas brangesnis. Paprastai MB svarstoma, kai pelnas viršija 40–50 tūkst. Eur per metus arba veikla susijusi su didesne rizika.
Dažniausios klaidos
- Veiklos pradžia neįregistravus IV – tai laikoma nelegalia veikla.
- Nemokama minimali PSD įmoka, kai asmuo niekur nedirba.
- Asmeninės išlaidos įtraukiamos į veiklos išlaidas.
- Pamirštama PVM registracija viršijus 45 000 Eur.
- Nesaugomi išlaidų dokumentai.
Kaip įregistruoti individualią veiklą: žingsniai
- Prisijunkite prie Mano VMI ir pasirinkite „Individualios veiklos registravimas“.
- Nurodykite veiklos rūšį pagal ekonominės veiklos klasifikatorių ir pradžios datą.
- Pasirinkite, ar būsite PVM mokėtojas (jei reikia ar norite).
- Pateikus prašymą, individualios veiklos pažyma išduodama elektroniniu būdu.
- Pradėkite pildyti pajamų ir išlaidų apskaitos žurnalą ir saugokite visus dokumentus.
Apie veiklos pradžią „Sodrai“ atskirai pranešti nereikia – duomenis ji gauna iš VMI.
Taip pat skaitykite
Dažniausi klausimai
Ar galima turėti IV ir dirbti pagal darbo sutartį?
Taip. Darbo užmokestis ir IV pajamos apmokestinamos atskirai, o PSD minimumo mokėti nereikia, nes esate draudžiami per darbdavį.
Ar IV pajamoms taikomas NPD?
Ne, NPD taikomas tik darbo santykių pajamoms.
Kiek kainuoja įregistruoti IV?
Registracija Mano VMI nemokama.
Ką daryti, jei veiklos nebevykdau?
Reikia išregistruoti IV per Mano VMI, kitaip gali tekti mokėti PSD įmokas.
Ar reikia mokėti avansinį GPM?
Kai kuriais atvejais, kai ankstesnių metų IV mokestis buvo didelis, gali būti taikoma avansinio GPM prievolė. Daugumai pradedančiųjų GPM sumokamas vieną kartą – iki gegužės 1 d.
Ar IV galiu dirbti užsienio klientams?
Taip. Pajamos iš užsienio klientų apmokestinamos taip pat, tačiau teikiant paslaugas ES verslui gali tekti registruotis PVM tikslais ir teikti ataskaitas.
Informacija aktuali 2026 m. ir yra informacinio pobūdžio, ji nėra individuali mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite VMI ir „Sodros“ svetainėse arba pasikonsultuokite su buhalteriu.